Bitcoin Insights:
Conoscenze e analisi su Bitcoin per aziende e privati in Ticino, Svizzera
Analisi e contenuti educativi su Bitcoin, pensati per aziende e privati che desiderano comprendere il contesto economico e tecnologico in modo responsabile.
Trovare contenuti con i tag
- Bitcoin come riserva di valore
- Sistema fiat
- Conoscenza base
- Economia austriaca
- Bitcoin ETF
- Protezione della inflazione
- Risparmio sostenibile
- Scarsità verificabile
- La tecnologia dietro Bitcoin
- Bitcoin come metodo di pagamento
- Crescita di valore
- Perdita di valore
- Adazione Bitcoin
- Rischio di terze parti
- inflazione
- Piani di risparmio in bitcoin
- Bitcoin per pmi
- Riserva di bitcoin
- Bitcoin event
- Comprare bitcoin
Programmi in video



Ricerca libera nei blog
Perché ogni valuta è destinata a fallire e la verità nascosta sulla deflazione
Immaginate un'economia in cui i prezzi scendono in media del 2% all'anno, e allo stesso tempo i salari reali crescono del 2,65% all'anno. Sembra impossibile? È esattamente ciò che è successo negli Stati Uniti tra il 1866 e il 1897, per oltre trent'anni, sotto lo standard aureo. Il motivo per cui questo episodio viene raccontato raramente ha a che fare con il denaro che abbiamo in tasca oggi.
La storia del denaro si divide in due sistemi: da un lato denaro la cui quantità viene decisa politicamente, dall'altro denaro la cui quantità segue una regola fissa. Non è una sottigliezza accademica. Nel luglio 1946, in Ungheria, i prezzi raddoppiavano ogni 15 ore, il caso di iperinflazione più estremo mai documentato, secondo lo studio molto citato degli economisti Steve Hanke e Nicholas Krus. Per fare un confronto, nella Germania di Weimar del 1923 una doppia dei prezzi richiedeva circa 3,7 giorni, nello Zimbabwe del 2008 quasi 25 ore. Sono ormai oltre 50 gli episodi documentati scientificamente.
Anche senza guardare ai casi estremi, il confronto di lungo periodo mostra un pattern chiaro: tra il 1800 e il 1913, 113 anni sotto lo standard aureo e argenteo, i prezzi americani sono rimasti quasi invariati. Dal 1971, in poco più della metà di quegli anni, il dollaro americano ha perso circa l'87% del suo potere d'acquisto, la sterlina britannica il 94%, persino il franco svizzero, la valuta più solida tra quelle confrontate, circa due terzi.
Cosa significa questo per il vostro capitale e perché la visione convenzionale sui prezzi in calo racconta solo metà della storia, lo trovate nell'articolo completo.

Espansione della massa monetaria negli USA: Bessent aumenta i riacquisti di obbligazioni nel giro di tre settimane
6 miliardi di dollari invece dei 2 miliardi iniziali: nel giro di tre settimane il segretario al Tesoro USA Scott Bessent ha aumentato due volte il riacquisto di titoli di stato a lunga scadenza. Il 19 agosto il Dipartimento del Tesoro ha raddoppiato a sorpresa il volume dei suoi riacquisti di liquidità nel segmento 10-30 anni. Il 9 settembre è arrivata la prima operazione al nuovo livello, già con un volume fino a 6 miliardi di dollari. Nello stesso periodo la Federal Reserve segnala una massa monetaria M2 a livello record, circa 23,2 mila miliardi di dollari, con il ritmo di crescita più rapido dal 2022.
Per Bessent si tratta ufficialmente di liquidità di mercato: i rendimenti dei titoli USA a 30 anni hanno recentemente toccato livelli che non si vedevano da quasi vent'anni. I critici vi leggono però più di una semplice manutenzione del mercato, ossia il tentativo di comprimere artificialmente i costi degli interessi, mentre il governo federale ha pagato solo in dieci mesi 963 miliardi di dollari di interessi netti.
Quello che dal punto di vista tecnico è soltanto una ridistribuzione delle scadenze si somma a una massa monetaria già in crescita e a una Fed che ha concluso la riduzione del proprio bilancio nel dicembre 2025. Cosa significhi questo per il potere d'acquisto del dollaro e perché Bitcoin abbia reagito finora in modo incoerente a questo scenario, lo trovate nell'articolo completo.
Bitcoin è distribuito male? Cosa dicono davvero i numeri
"Bitcoin è distribuito male. Solo una manciata di ricchi possiede quasi tutto." Questa affermazione compare regolarmente sui grandi media. The Guardian titolava già nel 2022 "Bitcoin Wealth Inequality Is Worse Than Inequality in the Real World". CNBC ha riportato che l'1% più ricco dei possessori di Bitcoin detiene il 90% dell'intera quantità. Bloomberg ha parlato del 40% nelle mani dell'1% più ricco. Il noto critico di Bitcoin Nouriel Roubini ha addirittura paragonato il coefficiente di Gini di Bitcoin a quello della Corea del Nord in un tweet molto citato.
I numeri alla base sono corretti, ma restano fuorvianti. Confondono gli indirizzi con le persone. Un singolo indirizzo di una exchange può raggruppare i Bitcoin di milioni di piccoli investitori. Un wallet apparentemente "ricco" può in realtà essere una borsa, un custode di ETF oppure un vecchio wallet immobile da anni.
Una stima della distribuzione che conta le entità economiche invece dei semplici indirizzi mostra un quadro diverso. Circa la metà di tutti i Bitcoin si trova in mani private, una quota decisamente superiore rispetto a quella di aziende, ETF, Stati e protocolli DeFi messi insieme. La percentuale esatta varia secondo la metodologia tra circa il 57% e il 66%, ma l'ordine di grandezza resta stabile tra le diverse fonti.
Cosa significa questa distinzione per la domanda su chi possiede realmente Bitcoin, e perché il titolo "solo i ricchi" sia una semplificazione che contraddice la visione austriaca della proprietà decentralizzata, lo trovate nell'articolo completo.
5,3 miliardi di dollari: cosa succede se Wall Street segue i propri consigli su Bitcoin?
Solo circa il 4 per cento della popolazione mondiale possiede Bitcoin. Presso i consulenti finanziari statunitensi, che gestiscono insieme circa 146 mila miliardi di dollari, l'allocazione media in Bitcoin si ferma allo 0,008 per cento. Proprio su questa discrepanza si basa una nuova analisi di River, società finanziaria specializzata in Bitcoin, che mostra cosa succede quando questa cifra si normalizza anche solo gradualmente.
29 dei 30 maggiori gestori patrimoniali statunitensi detengono ormai ETF su Bitcoin, seppure con un'allocazione mediana di appena lo 0,10 per cento. Grandi istituti come BlackRock raccomandano una quota di portafoglio tra l'1 e il 2 per cento, mentre la banca spagnola BBVA arriva fino al 7 per cento. Se una posizione in Bitcoin tra il 2 e il 4 per cento si affermasse nel 20-40 per cento dei portafogli mondiali, secondo il modello di River ne risulterebbe un afflusso di capitali tra 1,3 e 5,3 mila miliardi di dollari nei prossimi tre-cinque anni.
Cosa potrebbe significare questo per il prezzo di Bitcoin, perché questo calcolo va considerato con cautela e dove si trovano i punti deboli del modello: lo trovate nell'articolo completo.
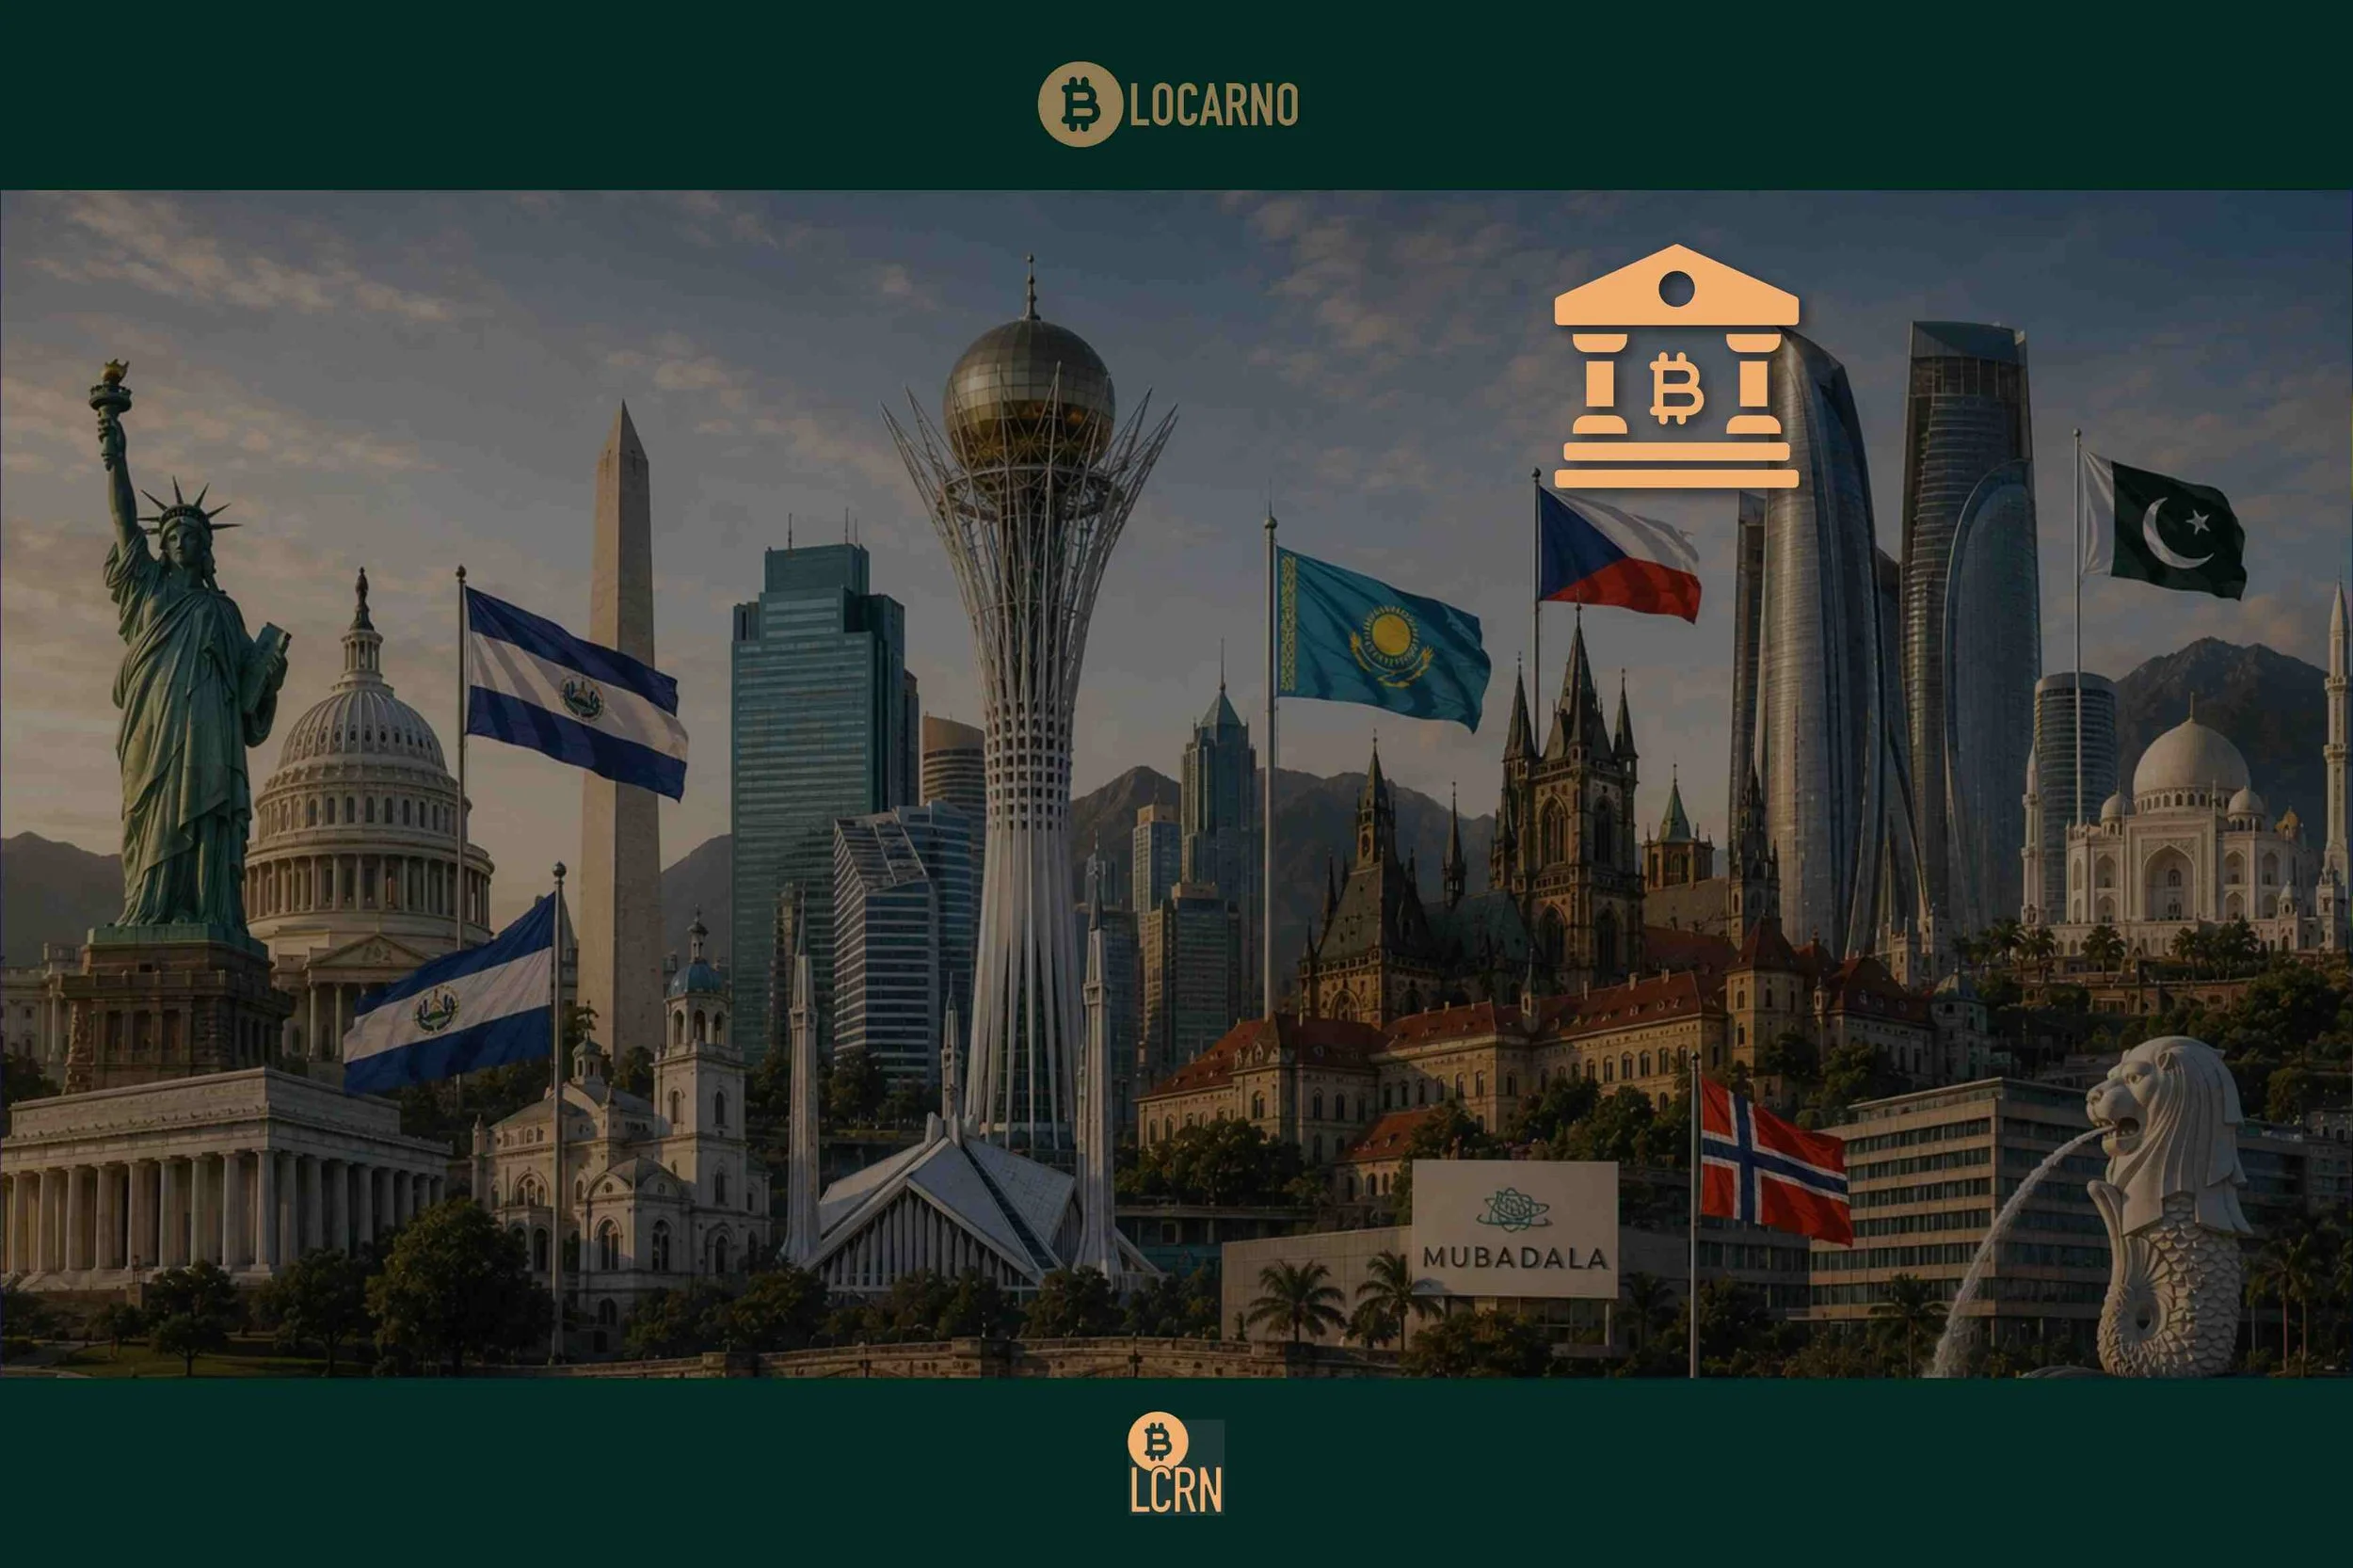
Da outsider a ragion di stato: come Bitcoin penetra nei forzieri delle banche centrali
13 governi detengono ormai complessivamente 619'463 Bitcoin, circa il 2,95 percento dell'intera quantità mai disponibile, per un valore stimato tra 48 e 49 miliardi di dollari. In testa alla lista ci sono gli Stati Uniti, seguiti a breve distanza da El Salvador, che nonostante anni di pressione del Fondo Monetario Internazionale continua ad acquistare Bitcoin ogni giorno e siede su un guadagno non realizzato di oltre il 70 percento, un risultato che al momento dell'introduzione nel 2021 quasi nessuno riteneva possibile.
Lo sviluppo più concreto si osserva attualmente in Kazakistan, dove una nuova legge obbliga le aziende minerarie a cedere allo stato una parte del Bitcoin estratto, una conseguenza diretta del boom del mining seguito al divieto cinese del 2021. Anche Repubblica Ceca e Pakistan si posizionano, seppure in modo molto diverso e in parte con meno sostanza di quanto i titoli dei giornali lascino intendere.
Particolarmente istruttivo è lo sguardo sui fondi sovrani classici: Mubadala di Abu Dhabi amplia da due anni ininterrottamente la propria posizione nel maggiore ETF su Bitcoin, il gigantesco fondo norvegese NBIM è esposto solo indirettamente tramite partecipazioni azionarie, e un importante fondo sovrano asiatico ha deciso consapevolmente di escludere del tutto Bitcoin dopo una lezione costosa con una grande piattaforma di scambio.
Cosa hanno in comune queste diverse strategie e cosa significa questo per la propria strategia d'investimento, lo trovate nell'articolo completo.

Bruxelles stringe le maglie: 14 piattaforme di scambio bloccate, e una regola bancaria che riguarda milioni di persone
Due notizie da Bruxelles che a prima vista non hanno nulla in comune. Una riguarda la Russia, l'altra potrebbe toccare direttamente il vostro conto bancario. Dal 23 agosto 2026 è in vigore il ventunesimo pacchetto di sanzioni dell'Unione Europea contro la Russia. Vieta a cittadini e aziende dell'UE qualsiasi transazione con 14 piattaforme di scambio crypto con sede in Georgia, Panama, Emirati Arabi Uniti, Isole Marshall, Kirghizistan e Bielorussia, accusate da Bruxelles di aiutare la Russia ad aggirare le sanzioni occidentali. Chi ha ancora fondi lì dovrebbe verificarlo immediatamente.
Una seconda misura, molto più silenziosa, non riguarda gli asset crypto ma i conti bancari tradizionali, e a nostro avviso merita molta più attenzione di quanta ne stia ricevendo. Dall'11 gennaio 2027 l'articolo 21c della direttiva europea sui requisiti patrimoniali CRD VI richiede alle banche con sede fuori dallo Spazio Economico Europeo una filiale autorizzata nel rispettivo paese dell'UE se vogliono continuare a gestire conti, concedere crediti o rilasciare garanzie per clienti lì residenti. Determinante non è la cittadinanza, ma la residenza. Molte banche extra-UE stanno già chiudendo preventivamente i conti di clienti residenti nell'UE.
Il controllo dei capitali non è più da tempo un concetto che descrive solo altri paesi. Ed è proprio questo uno dei motivi per cui un bene come Bitcoin, che nessuna banca può congelare o rifiutarsi di gestire, perché non ha bisogno di alcuna banca, continua ad avere senso come parte di un patrimonio diversificato.
Cosa significano concretamente queste due misure e chi riguardano davvero, lo trovate nell'articolo completo.
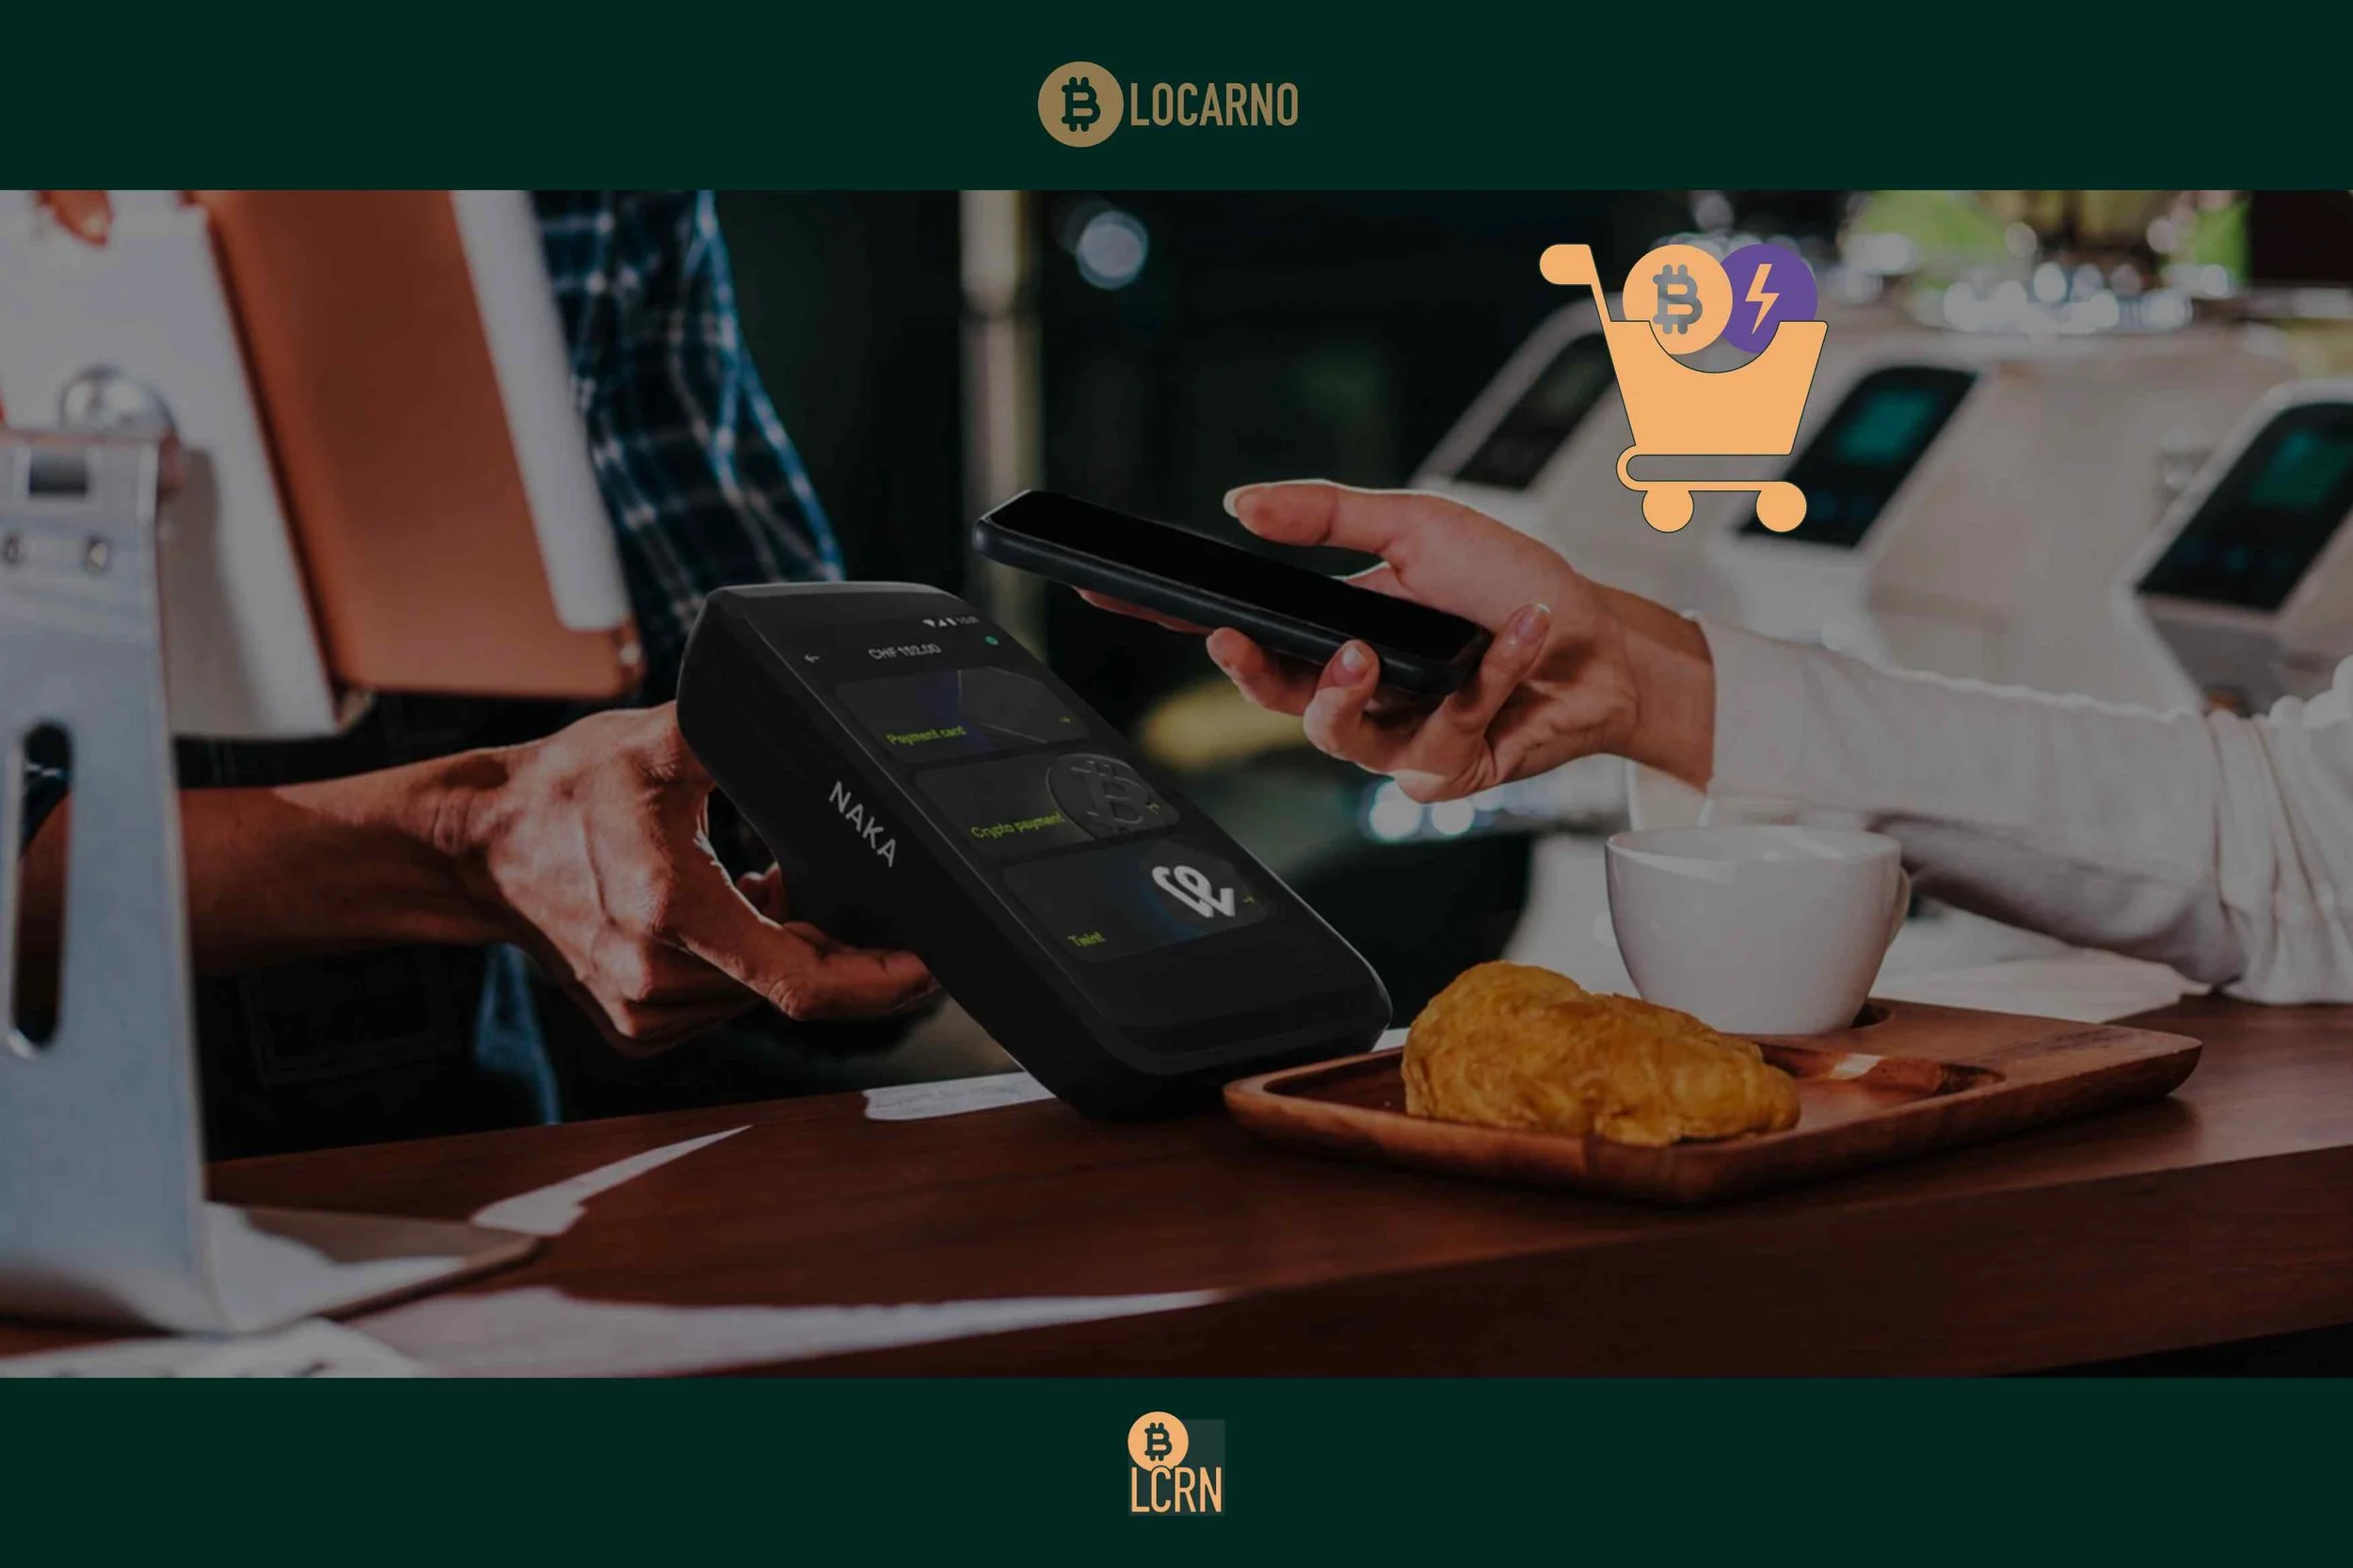
NAKA POS: come da un progetto pilota di Lugano è nato un fornitore nazionale di pagamenti in Bitcoin
Il Ticino è una delle regioni con l'infrastruttura più densa per i pagamenti in Bitcoin in Europa. Oltre 700 negozi, bar, ristoranti e prestatori di servizi accettano ormai pagamenti tramite i terminali POS di NAKA, secondo i dati forniti dall'azienda stessa. Si tratta di dispositivi che, oltre a carte di credito, carte di debito e TWINT, elaborano anche Bitcoin tramite la rete Lightning e Tether. A livello svizzero NAKA conta ormai oltre 1'000 terminali attivi, con il Ticino che resta la regione con la quota maggiore, anche se il modello si è ormai diffuso ben oltre i confini cantonali.
L'origine di questa infrastruttura è il progetto "Plan ₿", lanciato nel 2022 dalla città di Lugano insieme al CEO di Tether Paolo Ardoino, da cui NAKA è nata come azienda di pagamenti indipendente. Allo stesso tempo, una stima prudente mostra la reale portata dell'adozione: i pagamenti in Bitcoin dovrebbero rappresentare con certezza meno dell'un percento del volume totale dei pagamenti elaborati tramite i terminali in Ticino, con stime che si aggirano attorno allo 0,3 percento.
Un'altra soluzione svizzera è ormai attiva in tutta Europa: Swiss Bitcoin Pay conta già oltre 1'000 esercenti in 21 paesi e funziona completamente senza terminale fisico.
Come funziona concretamente il terminale NAKA, quanto costa, quale ruolo gioca Paolo Ardoino e perché con Swiss Bitcoin Pay esiste un'alternativa a livello europeo del tutto priva di hardware, lo trovate nell'articolo completo.
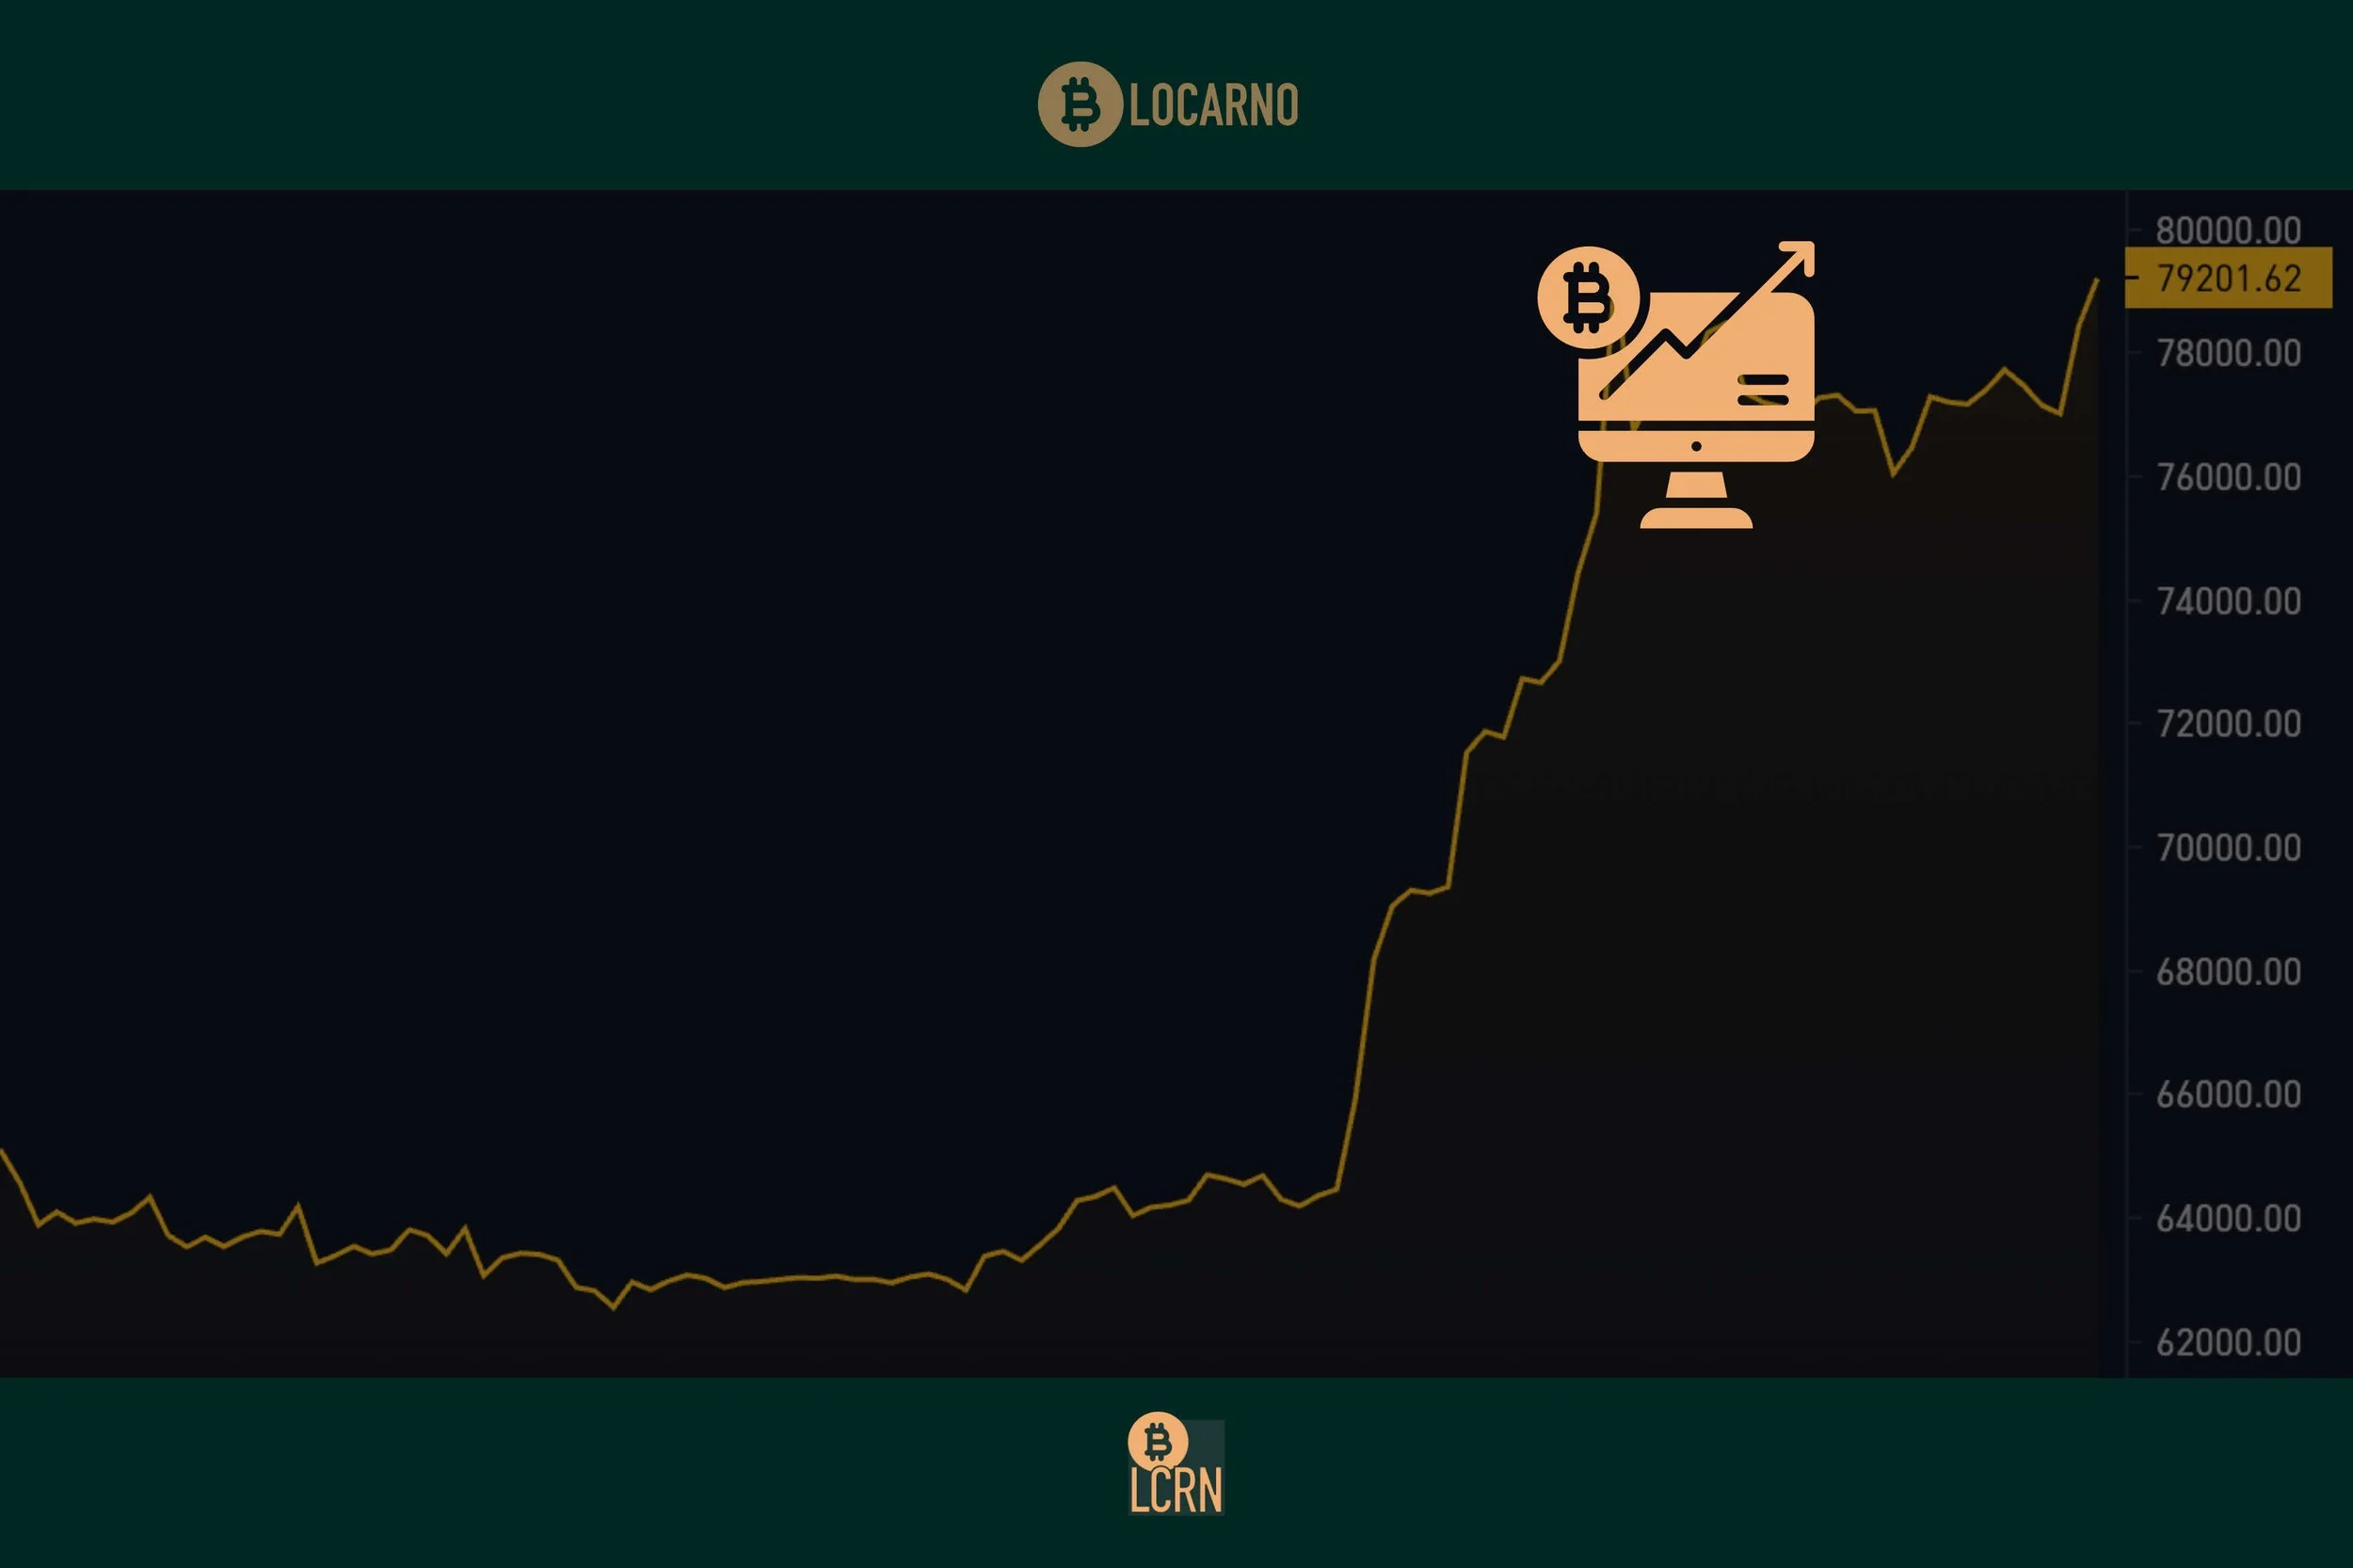
40 bilioni di dollari di debito: è questo il motore silenzioso dietro il balzo di Bitcoin?
Il debito pubblico americano ha superato per la prima volta la soglia dei 40 mila miliardi di dollari. Un anno fa era ancora a circa 37,2 mila miliardi, a marzo 2026 a 39 mila miliardi. Il ritmo accelera: un ulteriore mille miliardi in soli cinque mesi. Quasi in contemporanea Bitcoin ha guadagnato oltre il 22 percento in una settimana, salendo da circa 62'900 a oltre 79'000 dollari. Non è una coincidenza.
Quando uno stato si indebita perché spende strutturalmente più di quanto incassa, non cresce solo la montagna di debito. Cresce anche la pressione sulla banca centrale affinché mantenga quel debito sostenibile attraverso tassi bassi e nuova liquidità. Proprio in queste fasi molti investitori cercano un bene la cui offerta nessuno può ampliare secondo necessità politiche. Bitcoin resta, nonostante il recente recupero, circa il 37 percento sotto il suo massimo storico di 126'277 dollari dell'ottobre 2025. La volatilità è reale, così come l'incertezza di molti investitori.
Tre eventi concreti si sono sovrapposti nello spazio di pochi giorni: un sorprendente raddoppio dei riacquisti obbligazionari da parte del Tesoro americano, una serie di segnali normativi da Washington verso il mercato crypto e un'ondata di liquidazioni forzate su posizioni short a leva. Nessuno di questi tre eventi da solo spiega completamente il rally, ma insieme compongono un quadro coerente.
Cosa significano concretamente questi tre motori e perché un balzo di prezzo da solo non è ancora un segnale di tranquillità, lo trovate nell'articolo completo.

Quando inizia il socialismo? Cosa costa davvero lo stato – Germania, Italia e Svizzera a confronto
La Germania ha superato per la prima volta nel 2025 la soglia del 50% nella quota statale: il 50,3% – ogni secondo euro del PIL passa per le mani dello stato. L'Italia è al 51,1%. La Svizzera al 31,5%. Questi sono i dati ufficiali – la quota statale.
Ma la quota statale da sola non racconta tutta la storia. Chi tiene conto anche dei costi di regolamentazione, dell'onere burocratico e dei ritardi amministrativi – senza doppi conteggi – ottiene un quadro più chiaro: la Germania ha un'aliquota fiscale e contributiva di circa il 40–42% del PIL, a cui si aggiungono costi di regolamentazione di circa l'1,5–3,5% del PIL. L'Italia è strutturalmente ancora più gravata – con una quota statale del 51% e contemporaneamente il 137% di debito pubblico sul PIL, deficit cronici e ritardi amministrativi che secondo OCSE e Rapporto Draghi distruggono circa 225 miliardi di euro di produzione economica ogni anno. La Svizzera con il 28% di aliquota contributiva, il 24% di debito pubblico e lo 0,6% di inflazione è il contraltare più chiaro – non perché abbia un diverso catalogo di valori, ma perché federalismo, freno al debito e democrazia diretta frenano strutturalmente l'apparato statale.
E poi c'è l'inflazione: in Germania i risparmi hanno perso cumulativamente circa il 25% del loro potere d'acquisto tra il 2021 e il 2025. Non appare in nessuna quota statale – ma è il più grande trasferimento patrimoniale degli ultimi decenni, dal risparmiatore al debitore. Il più grande debitore è lo stato.
Questo solleva una domanda che nessuno pone ad alta voce: quando inizia il socialismo – non ideologicamente, ma strutturalmente, misurabilmente, in percentuale del PIL?
Cosa dice la scuola austriaca. Cosa significano i numeri per gli investitori privati. E perché Bitcoin in un sistema con una quota statale crescente è una risposta strutturale – leggete nell'articolo completo.

La prima legge russa sugli asset digitali: un passo avanti – con un limite decisivo
La Russia ha approvato la sua prima legge organica sugli asset digitali – firmata dal presidente Vladimir Putin. Crea un quadro regolamentato per exchange, depositari, broker e stanze di compensazione – con obbligo di licenza e requisiti di capitale minimo. Le disposizioni principali entrano in vigore il 1° settembre.
È fondamentalmente un passo positivo: certezza del diritto, regole chiare, intermediari autorizzati – tutto ciò crea fiducia ed è meglio della zona grigia durata anni. Ma come spesso accade, il diavolo è nei dettagli.
Il dettaglio più interessante non è ciò che la legge permette. È ciò che vieta ai piccoli investitori: gli investitori retail possono investire al massimo circa 300'000 rubli all'anno per intermediario in asset digitali liquidi – meno di 3'700 dollari al cambio attuale. Secondo il primo vicepresidente della Banca centrale russa Vladimir Chistyukhin, Bitcoin, Ethereum e lo stablecoin USDT soddisfano attualmente questi criteri di liquidità. L'elenco definitivo degli asset ammessi sarà ancora stabilito dalla Banca centrale. Gli investitori qualificati invece non hanno alcun limite massimo e hanno accesso a una gamma più ampia di asset digitali.
Importante: il divieto di utilizzare le criptovalute come mezzo di pagamento per beni e servizi rimane in vigore. Comprare Bitcoin sì – pagare con esso no.
Non è una misura di protezione degli investitori. È controllo dei flussi di capitale – presentato come prudenza.
Cosa significa questo per la Svizzera, perché la differenza strutturale tra Mosca e Lugano è rilevante – leggete nell'articolo completo.

Il petrodollaro muore. Cosa viene dopo e cosa significa per il vostro capitale?
Il 9 giugno 2024 l'accordo tra USA e Arabia Saudita è scaduto – e non è stato rinnovato. Per 50 anni il petrodollaro è stato il fondamento invisibile del dominio globale del dollaro. Quasi nessuno se n'è accorto. Quasi nessun titolo. Nessun servizio speciale.
Da allora il dollaro ha perso circa il 5-6% rispetto al paniere DXY. Chi misura in oro vede la vera portata: l'oro è salito da circa 2'300 dollari nel giugno 2024 a oltre 4'000 dollari oggi – il dollaro ha perso in questo periodo circa il 42% del suo potere d'acquisto in oro.
I BRICS – oggi 11 membri, tra cui Arabia Saudita, Cina, Russia, India e gli EAU – lavorano attivamente a un sistema di regolamento commerciale al di fuori del dollaro. Il 31 ottobre 2025 è partito un pilot per lo "Unit" – una valuta commerciale digitale, garantita al 40% dall'oro e al 60% da un paniere di valute BRICS. Non un sostituto del dollaro. Ma l'inizio di un'infrastruttura che non ne ha più bisogno.
Cosa significa questo per l'euro, il franco e Bitcoin – e come potrebbe svilupparsi il dollaro nei prossimi cinque anni – leggete nell'articolo completo.

Salvare la detrazione fiscale Bitcoin: alla Germania mancano ancora poche firme
Chi detiene Bitcoin in Germania per più di un anno e poi vende non paga oggi alcuna imposta sul guadagno. Bitcoin e oro sono equiparati dalla legge – entrambi rientrano nel § 23 EStG come "altri beni economici" nel patrimonio privato e sono esenti da imposta dopo il periodo di detenzione annuale. Non come strumenti finanziari speculativi, ma come riserve di valore a lungo termine.
Questa regola vale da anni – e ora è per la prima volta seriamente in discussione. Il governo federale ha inserito il 29 aprile 2026 un "adeguamento della tassazione delle criptovalute" nelle linee guida per il bilancio federale 2027. Un disegno di legge concreto non è ancora disponibile – ma la direzione è chiara.
Contro questo si leva una resistenza. Dal 4 agosto 2026 la petizione al Bundestag 201716 può essere sottoscritta pubblicamente. Chiede il mantenimento dell'esenzione fiscale annuale ai sensi del § 23 EStG. Entro il 15 settembre 2026 devono arrivare almeno 30'000 sottoscrizioni. Se questo quorum viene raggiunto, è prevista una consultazione pubblica nella commissione petizioni del Bundestag tedesco.
Situazione attuale: circa 29'256 firme. La finestra è aperta – e si chiude il 15 settembre.
Cosa è in gioco, perché questa regola è strutturalmente importante – e perché anche svizzeri e ticinesi hanno un interesse in ciò che viene deciso a Berlino – leggete nell'articolo completo.

Krall e Homm avvertono: il risparmiatore paga sempre il conto
Markus Krall avverte: l'Europa si trova in una crisi strutturale che non è una normale recessione. La Germania è l'epicentro – dieci anni di stagnazione, diversi anni di calo della produzione economica, politica energetica strutturalmente compromessa. Il resto d'Europa viene trascinato al ribasso. La stagflazione – alta inflazione con economia in contrazione – è lo scenario più probabile. Il sistema bancario è sotto pressione crescente. Quando le imprese falliscono, seguono le banche. Quando le banche cedono, arriva il pacchetto di salvataggio. Chi paga? Il risparmiatore – perché è il più facile da espropriare.
Florian Homm aggiunge: il dollaro è strutturalmente sovraindebitato – 2'000 miliardi di nuovi debiti all'anno, non finanziabili con tassi in aumento. Il castello di carte finanziario americano è sul patibolo. E l'oro appartiene oggi a ogni portafoglio: stagflazione e oro sono "amici intimi" – con riferimento alle crisi petrolifere del 1973 e del 1979, quando l'oro salì da 35 a 800 dollari.
Krall raccomanda la regola dei terzi del Talmud babilonese: un terzo in beni produttivi, un terzo in immobili, un terzo in riserve di oro e metalli preziosi. Bitcoin non viene menzionato da nessuno dei due.
Questo dicono due uomini che conoscono il sistema dall'interno: Markus Krall, che ha contribuito a costruire i modelli di rischio del sistema bancario europeo. E Florian Homm, che come gestore di hedge fund miliardario era al vertice – e ha vissuto il crollo.
Questa è l'integrazione di Bitcoin Locarno: la regola dei terzi ha 2'500 anni ed è strutturalmente corretta – ma per il momento attuale necessita di un'analisi critica. Azioni e immobili con prudenza e selezione. Oro, argento e Bitcoin come nucleo strutturale del terzo delle riserve – riserve in asset che nessuno può svalutare.
Cosa significa questo per il vostro capitale e perché oro e Bitcoin convincono strutturalmente nel contesto attuale – leggete nell'articolo completo.

Le banche centrali comprano oro ai massimi storici. Il vostro fondo ha ancora obbligazioni?
Per settant'anni il portafoglio 60/40 è stato il fondamento della gestione patrimoniale occidentale. Il 60% in azioni per la crescita, il 40% in obbligazioni come protezione. Il modello funzionava per un unico motivo: quando le azioni scendevano, le obbligazioni salivano. Correlazione negativa come cuscinetto.
Nel 2022 questo modello è crollato nell'arco di un singolo anno. Il portafoglio 60/40 è sceso del 17,5%, la performance peggiore dal 1937 e la quarta peggiore negli ultimi 200 anni. Azioni e obbligazioni sono scese contemporaneamente. Il cuscinetto non esisteva più.
Quello che seguì fu più eloquente del crollo stesso: le banche centrali hanno acquistato nel 2022 un record di 1'136 tonnellate d'oro, il livello più alto dagli anni '50. Nel 2023 sono seguite 1'050 tonnellate, nel 2024 ancora 1'045 tonnellate. Tre anni consecutivi sopra le 1'000 tonnellate – mai visto prima. Gli attori istituzionali più intelligenti del mondo hanno già tratto le conseguenze. Il risparmiatore privato guarda ancora.
Cosa si è strutturalmente rotto, perché le banche centrali comprano oro ai massimi storici e dove sta andando il capitale – leggete nell'articolo completo.

Contro corrente: cosa può fare ogni singolo – e perché la libertà vincerà
Tre articoli sulla Commissione europea. Sull'infrastruttura di controllo, gli SMS cancellati, le strutture di potere non elette, il debanking senza sentenza e i piani fiscali senza controllo parlamentare. Le reazioni sono state chiare: molte persone vedono il problema. La maggior parte chiede poi: e adesso?
È la domanda giusta. E merita una risposta onesta e costruttiva – nessuna rassicurazione, nessuna rivoluzione, nessuna rassegnazione.
I sistemi totalitari non crollano per le rivolte. Crollano per la propria inefficienza, per le contraddizioni strutturali – e per le persone che in silenzio e con coerenza scelgono altre strade. La Commissione europea è potente. Ma ha delle debolezze che la limiteranno nel lungo periodo. E ogni singolo individuo ha oggi più margine di manovra di quanto pensi.
Cosa può fare concretamente ognuno, perché l'UE così come è oggi crollerà su se stessa – e perché la tecnologia è il più grande alleato della libertà nella storia dell'umanità – leggete nell'articolo completo.
Da progetto di pace a macchina fiscale: come l’UE sta ampliando il proprio potere finanziario
Il 16 luglio 2025 la Commissione europea ha presentato la proposta per il nuovo Quadro finanziario pluriennale 2028–2034: 2.000 miliardi di euro – il più grande bilancio dell’UE nella sua storia, 800 miliardi in più rispetto al quadro attuale. Il finanziamento dovrebbe avvenire attraverso cinque nuove fonti dirette di entrata – imposte e contributi che confluiscono direttamente a Bruxelles, senza passare attraverso i parlamenti nazionali.
Oggi i cittadini dell’UE pagano le imposte al proprio Stato. Lo Stato trasferisce una parte di tali entrate a Bruxelles. Il parlamento nazionale vota su questo trasferimento. Questo modello è destinato a cambiare radicalmente. La Commissione vuole dotarsi di proprie fonti dirette di entrata: quote derivanti dal sistema di scambio delle emissioni, prelievi di adeguamento del carbonio alle frontiere, un’imposta sulle imprese, un contributo sui rifiuti elettronici e un’imposta sulle transazioni finanziarie. Un’istituzione che nessuno ha eletto direttamente acquisisce così una base di finanziamento autonoma. Parallelamente cresce un apparato amministrativo e regolatorio le cui risorse non vengono destinate principalmente ai tradizionali compiti fondamentali dello Stato, come strade, scuole o innovazione, ma sempre più ad amministrazione, regolamentazione e controllo.
A questo si aggiunge il cambiamento di paradigma avvenuto in modo silenzioso durante la pandemia di COVID: per la prima volta nella sua storia, la Commissione europea ha contratto debiti propri – per 808 miliardi di euro – superando di fatto la promessa di Maastricht di non trasformare l’Unione in un’unione del debito. La conseguenza è stata la più alta inflazione nell’Eurozona degli ultimi decenni. Rimborso: entro il 2058.
Quella che oggi viene presentata come una riforma tecnica del bilancio è, dal punto di vista strutturale, qualcosa di diverso: la costruzione graduale di un potere finanziario autonomo da parte di un’istituzione che nessuno ha eletto direttamente. Che cosa significa concretamente tutto questo e chi finirà per pagare il conto – lo scoprirà nell’articolo completo.

La Commissione europea: non eletta, non controllabile, non revocabile
L'Unione Europea ha 450 milioni di cittadini. Ogni cinque anni hanno la possibilità di eleggere il Parlamento europeo. Quello che la maggior parte non sa: il Parlamento europeo è l'unico organo dell'UE eletto direttamente – e allo stesso tempo il meno potente delle tre istituzioni centrali.
Il potere reale risiede nella Commissione europea. Solo essa può proporre leggi. Nessun cittadino l'ha eletta direttamente. Nessuna elezione può destituirla direttamente. E la sua presidente – Ursula von der Leyen – governa fino al 2029, dopo essere stata confermata attraverso un processo che ha poco a che fare con la democrazia diretta.
Le conseguenze di questa struttura di potere non sono astratte. Le voci critiche vengono censurate sulle piattaforme – sotto pressione delle autorità dell'UE che usano il Digital Services Act come leva. I conti bancari di persone politicamente scomode vengono chiusi – senza sentenza, senza procedimento. Un registro patrimoniale europeo è in preparazione per censire ogni bene. E DAC8 obbliga le piattaforme crypto dal gennaio 2026 a segnalare automaticamente ogni transazione alle autorità fiscali – senza soglia minima, senza sospetto.
Allo stesso tempo la presidente della Commissione cancella i propri SMS, lascia lacune negli atti e rifiuta la trasparenza agli organi di indagine. La trasparenza in questo sistema è una strada a senso unico: dal cittadino verso lo stato. Non dallo stato verso il cittadino.
Chi decide davvero sull'Europa? Come è stata legittimata von der Leyen? E cosa significa concretamente per ogni cittadino che ha un'opinione diversa – leggete nell'articolo completo.

Euro digitale, Chat Control, identità digitale: l'UE costruisce le fondamenta del controllo totale
Tre progetti. Un obiettivo. La Commissione europea sta costruendo a Bruxelles con grande velocità un'infrastruttura digitale che nella sua combinazione rappresenta il sistema di sorveglianza e controllo più completo che le società democratiche abbiano mai eretto in tempo di pace.
L'euro digitale: denaro programmabile sotto il controllo totale della banca centrale. Chat Control: sorveglianza obbligatoria delle comunicazioni private. Portafoglio d'identità digitale: una chiave centralizzata per ogni aspetto della vita digitale.
Considerati singolarmente, ognuno di questi progetti sembra un'iniziativa burocratica amministrativa. Considerati insieme sono qualcos'altro: l'infrastruttura per uno stato che sa cosa ha ogni cittadino, cosa dice e chi è. In qualsiasi momento. In tempo reale.
Le giustificazioni ufficiali – protezione dei minori, indipendenza dalle aziende tecnologiche americane, sovranità digitale – sono narrative politiche. Quello che viene effettivamente costruito si può leggere nelle specifiche tecniche, nei testi legislativi e nel modello storico di espansione del potere statale. E perché Bitcoin è l'unica risposta strutturale a questo sistema – leggete nell'articolo completo.
Questo è Ripple: Distopia XRP. $5 Mio. contro Bitcoin, CBDC per le banche centrali e lobbying a Washington.
XRP è la terza criptovaluta al mondo per capitalizzazione di mercato. Milioni di piccoli investitori la detengono nella convinzione di partecipare a un'infrastruttura finanziaria decentralizzata e libera. Quello che la maggior parte non sa: l'azienda dietro XRP ha fatto lobbying attivo contro Bitcoin per anni, ha cofinanziato una campagna anti-Bitcoin con 5 milioni di dollari, ha aiutato banche centrali in tutto il mondo a costruire valute digitali di sorveglianza – e oggi siede ai tavoli del processo regolatorio a Washington per contribuire a scrivere le regole per l'intero mercato crypto.
Non è cospirazionismo. Sono fatti verificabili da fonti pubbliche – audizioni del Congresso, fascicoli SEC, comunicati stampa di Ripple e dati di lobbying.
Chi detiene XRP e legge questo articolo dovrebbe porsi una domanda onesta: so davvero per cosa lavora il mio capitale?
Tom Lee: chi perde questi 10 giorni va in perdita – indipendentemente da quanto sia buono il suo timing
Bitcoin si trova oggi circa il 53% sotto il suo massimo storico. Il volume di ricerca su Google per Bitcoin è ai minimi pluriennali. Il Fear & Greed Index si attesta tra 12 e 21 punti – più basso che dopo il crollo di FTX nel 2022. Il sentiment è pessimo come raramente.
Tom Lee – uno degli analisti di Wall Street più citati nell'ambiente istituzionale di Bitcoin, con oltre 35 anni di esperienza, di cui 17 come analista settoriale – dice che proprio ora è il momento in cui un numero ricontestualizza l'intero dibattito sui punti di ingresso: il rendimento annuale complessivo di Bitcoin si concentra storicamente in circa 10 giorni all'anno. Non 10 mesi. Non 10 settimane. 10 giorni su 365.
Chi perde questi 10 giorni – perché aspetta un punto di ingresso migliore, perché il sentiment è negativo, perché il grafico non dà alcun incoraggiamento – va realmente in perdita. Le persone che hanno ottenuto il rendimento storico di Bitcoin non erano i migliori analisti. Erano semplicemente ancora investite quando contava.
Cosa significa strutturalmente, perché lo stesso vale per l'S&P 500 dal 1929 – e cosa la scuola austriaca descriveva da tempo, che questo numero conferma empiricamente – leggete nell'articolo completo.

Bitcoin in CHF live ticker
100’000’000 Satoshi sono 1 Bitcoin
1 Bitcoin = Laden... CHF
Prenoti il suo coaching avanzato su Bitcoin e si assicuri un vantaggio competitivo
Senza alcun impegno, pressione o vincolo. Vogliamo condividere le nostre conoscenze, esperienze e approfondimenti sul mondo di Bitcoin e sulle opportunità che le può offrire.