Bitcoin Insights: Wissen & Updates für Unternehmen & Privatpersonen im Tessin, in der Schweiz
Stets neue Artikel über Bitcoin, seine Anwendungsmöglichkeiten und die damit verbundenen Chancen – praxisnah, verständlich und zukunftsorientiert.
Inhalte mit Tags finden
- Absolute Knappheit
- Basis Wissen
- Bitcoin Adaption
- Bitcoin als Inflationsschutz
- Bitcoin als Recheneinheit
- Bitcoin als Wertspeicher
- Bitcoin als Zahlungsmittel
- Bitcoin ETF
- Bitcoin Event
- Bitcoin für KMU
- Bitcoin Sparplan
- Bitcoin Zyklus
- FIAT Geldsystem
- Freiheit
- Nachhaltiges Sparen
- Nachprüfbare Knappheit
- Schweiz
- Wertsteigerung
- Wertverlust
- Österreichische Ökonomie
Video-Programme auf YouTube


Freie Suche in den Blogs

Ausweitung der Geldmenge in den USA: Bessent erhöht die Anleihen-Rückkäufe binnen drei Wochen
6 Milliarden Dollar statt ursprünglich 2 Milliarden: Innerhalb von drei Wochen hat US-Finanzminister Scott Bessent den Rückkauf langlaufender Staatsanleihen zweimal aufgestockt. Am 19. August verdoppelte das Finanzministerium überraschend das Volumen seiner Liquiditäts-Rückkäufe im 10- bis 30-Jahres-Bereich. Am 9. September folgte die erste Operation zum neuen Satz, bereits mit einem Volumen von bis zu 6 Milliarden Dollar. Gleichzeitig meldet die US-Notenbank Fed eine Geldmenge M2 auf Rekordniveau von rund 23,2 Billionen Dollar, mit der schnellsten Wachstumsrate seit 2022.
Für Bessent geht es offiziell um Marktliquidität: Die Renditen 30-jähriger US-Anleihen erreichten zuletzt Niveaus, die seit fast zwei Jahrzehnten nicht mehr gesehen wurden. Kritiker sehen darin jedoch mehr als reine Marktpflege, sondern den Versuch, Zinskosten künstlich zu drücken, während der Bund allein in zehn Monaten 963 Milliarden Dollar an Nettozinsen zahlte.
Was technisch eine reine Fälligkeitsumschichtung ist, trifft auf eine ohnehin wachsende Geldmenge und eine Fed, die ihre Bilanzverkürzung im Dezember 2025 beendet hat. Was das für die Kaufkraft des Dollars bedeutet und warum Bitcoin auf diese Gemengelage bisher uneinheitlich reagiert – lesen Sie im vollständigen Artikel.

Brüssel zieht die Zügel an: 14 Handelsplätze gesperrt, und eine Bankenregel, die Millionen betrifft
Zwei Meldungen aus Brüssel, die auf den ersten Blick nichts miteinander zu tun haben. Die eine betrifft Russland, die andere könnte direkt Ihr Bankkonto betreffen. Seit dem 23. August 2026 gilt das 21. Sanktionspaket der Europäischen Union gegen Russland. Es verbietet EU-Bürgern und -Unternehmen jede Transaktion mit 14 Krypto-Handelsplätzen mit Sitz in Georgien, Panama, den Vereinigten Arabischen Emiraten, den Marshallinseln, Kirgistan und Belarus, denen Brüssel vorwirft, Russland bei der Umgehung westlicher Sanktionen zu helfen. Wer dort noch Guthaben hält, sollte das umgehend prüfen.
Eine zweite, deutlich leisere Massnahme betrifft nicht Kryptowerte, sondern klassische Bankkonten, und sie verdient nach unserer Einschätzung deutlich mehr Aufmerksamkeit, als sie derzeit bekommt. Ab dem 11. Januar 2027 verlangt Artikel 21c der EU-Eigenkapitalrichtlinie CRD VI von Banken ausserhalb des Europäischen Wirtschaftsraums eine zugelassene Zweigstelle im jeweiligen EU-Land, wenn sie für dort ansässige Kunden weiterhin Konten führen, Kredite vergeben oder Garantien abgeben wollen. Massgeblich ist dabei nicht die Staatsangehörigkeit, sondern der Wohnsitz. Viele Banken ausserhalb der EU kündigen bereits heute vorsorglich Konten von EU-ansässigen Kunden.
Kapitalverkehrskontrolle ist damit längst kein Begriff mehr, der nur andere Länder beschreibt. Und genau das ist einer der Gründe, warum ein Vermögenswert wie Bitcoin, den keine Bank einfrieren oder ablehnen kann, weil er ohne Bank auskommt, als Teil eines diversifizierten Vermögens weiterhin Sinn ergibt.
Was diese beiden Massnahmen konkret bedeuten und wen sie wirklich betreffen, lesen Sie im vollständigen Artikel.
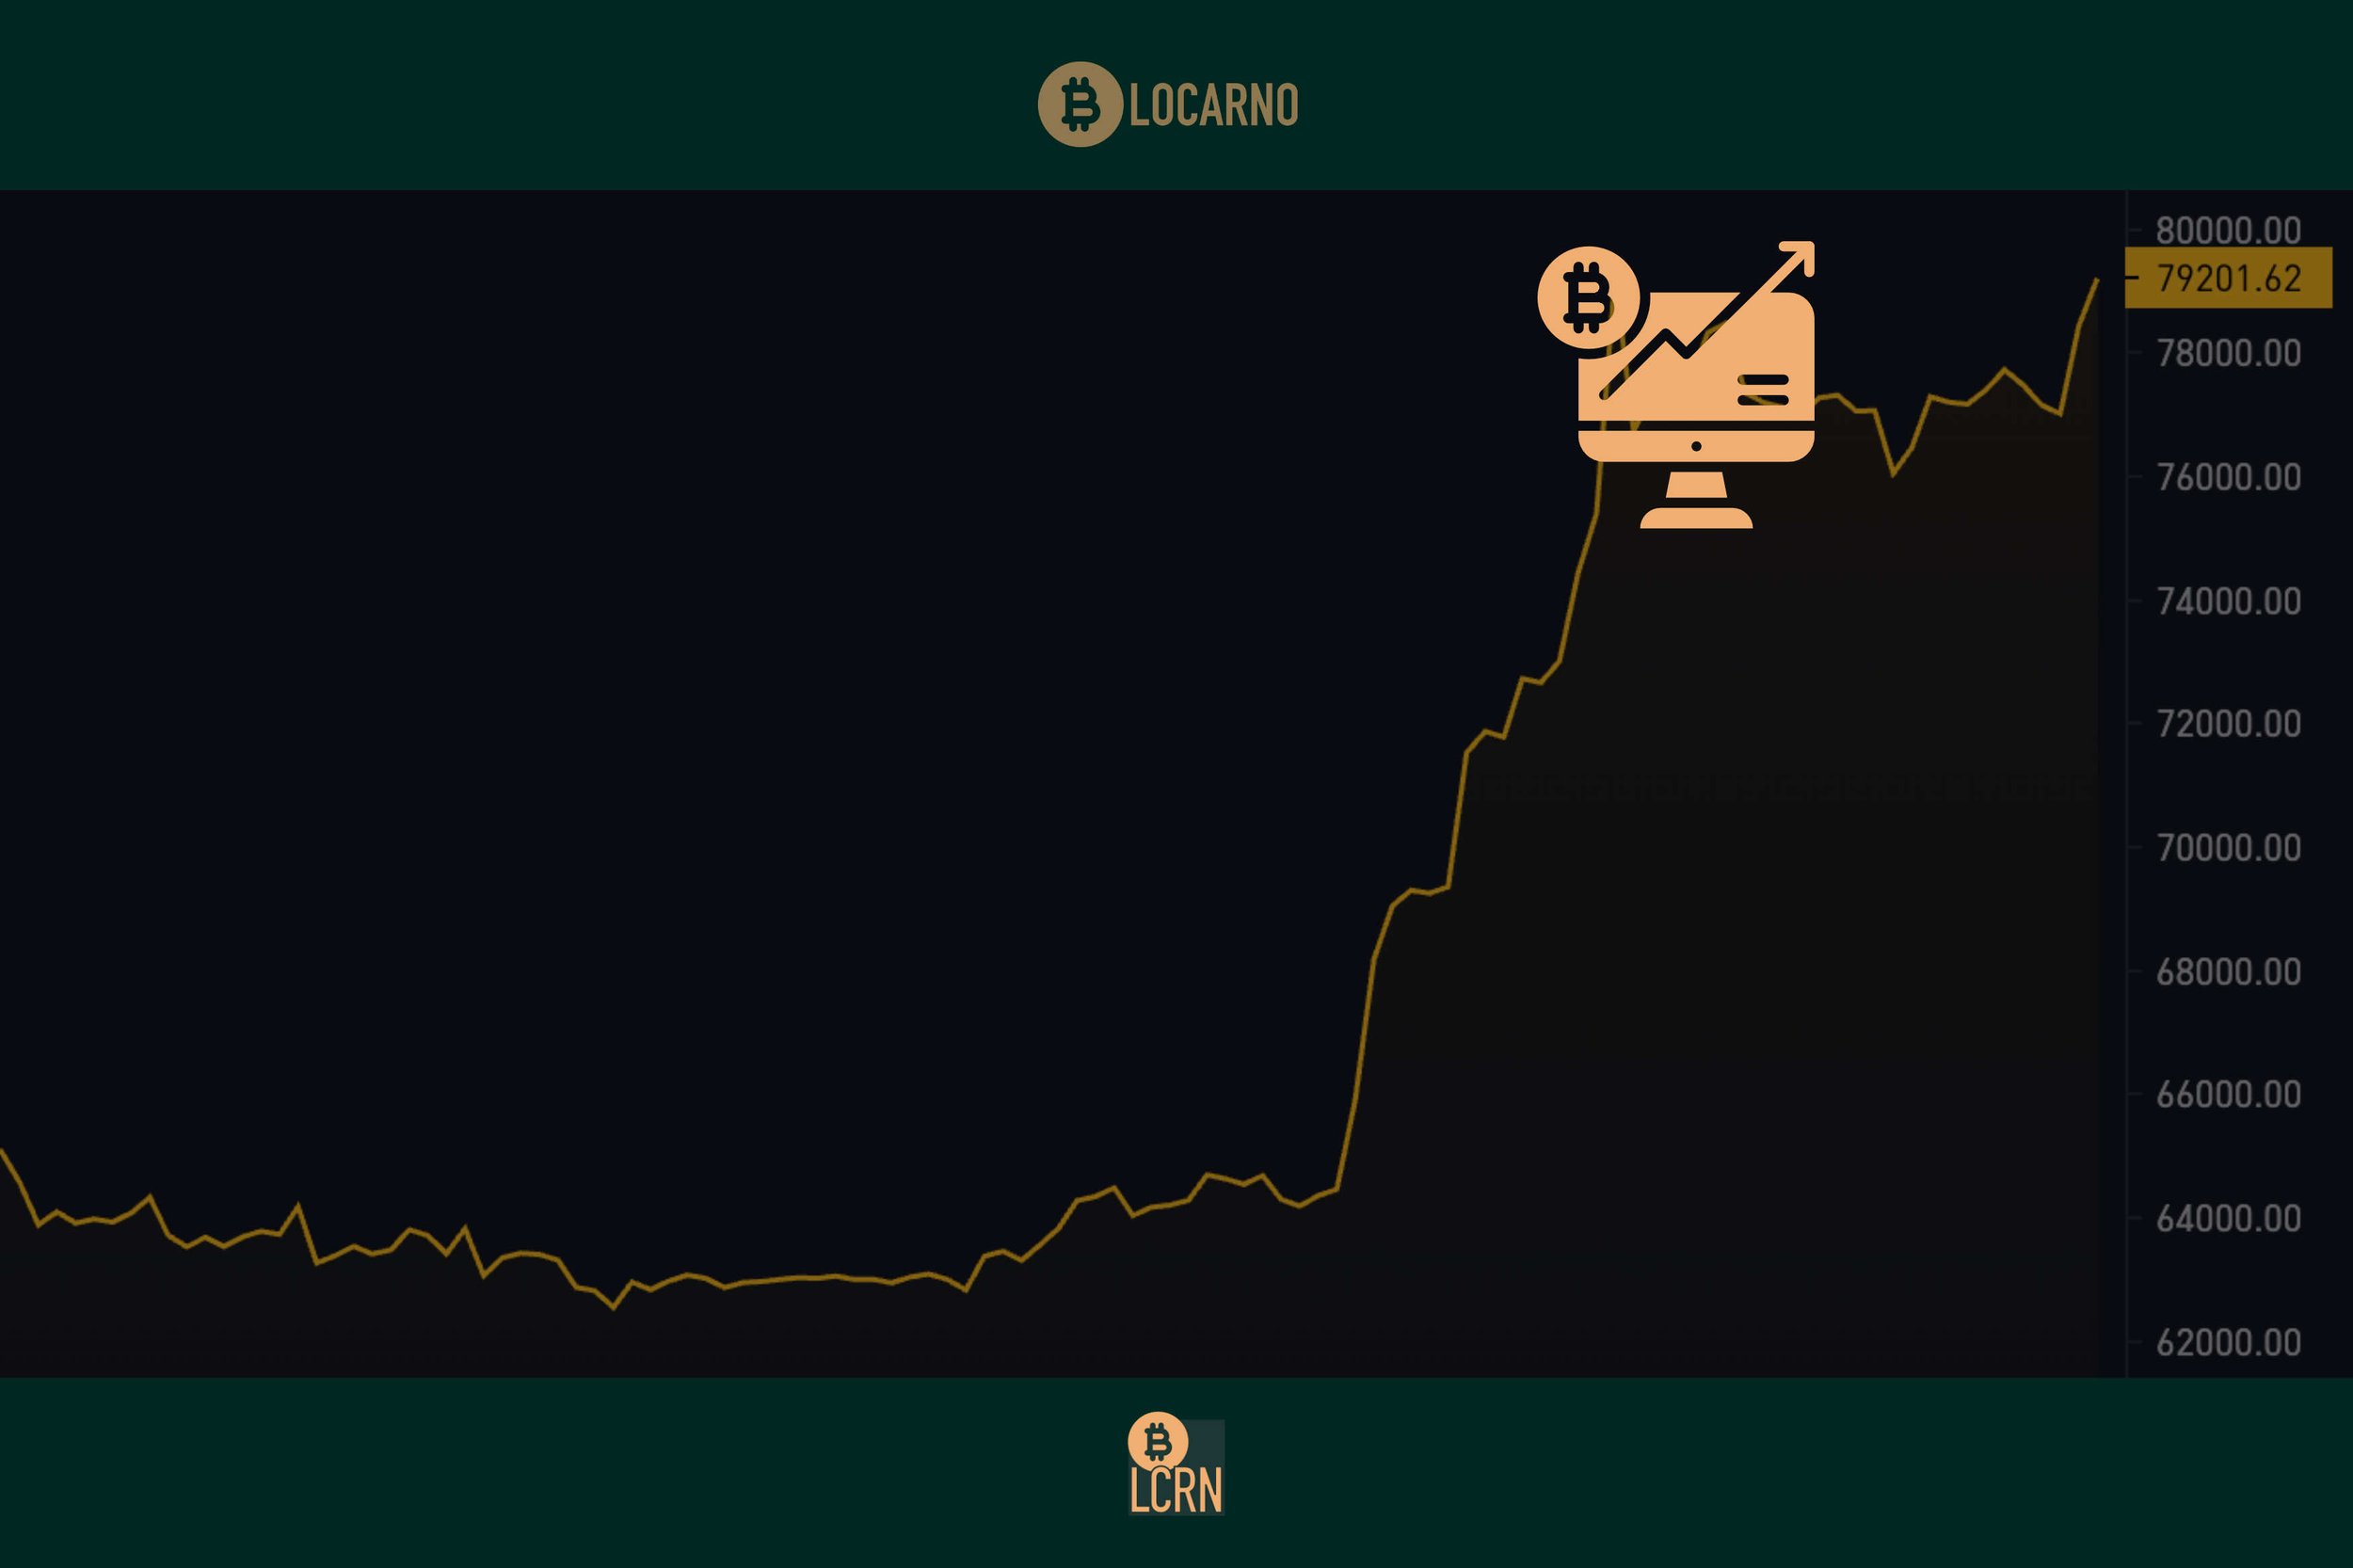
40 Billionen US-Dollar Schulden: Der stille Treiber hinter Bitcoins Preis-Sprung?
Die US-Staatsverschuldung hat erstmals die Marke von 40 Billionen Dollar überschritten. Vor einem Jahr lag sie noch bei rund 37,2 Billionen, im März 2026 bei 39 Billionen. Das Tempo beschleunigt sich: eine weitere Billion in nur fünf Monaten. Fast zeitgleich hat Bitcoin innerhalb einer Woche rund 25 Prozent zugelegt und ist von rund 62'000 auf über 79'000 US-Dollar gestiegen. Ein Zufall ist das nicht.
Wenn ein Staat Kredite aufnimmt, weil er strukturell mehr ausgibt als er einnimmt, wächst nicht nur der Schuldenberg. Es wächst auch der Druck auf die Notenbank, diese Schulden über tiefe Zinsen und neue Liquidität finanzierbar zu halten. Genau in solchen Phasen suchen Anleger nach einem Vermögenswert, dessen Angebot niemand nach politischem Bedarf ausweiten kann. Bitcoin bleibt trotz der jüngsten Erholung rund 37 Prozent unter seinem Allzeithoch von 126'277 Dollar vom Oktober 2025. Die Volatilität ist real, die Verunsicherung vieler Anleger ebenso.
Drei konkrete Ereignisse trafen dabei innerhalb weniger Tage aufeinander: eine überraschende Verdoppelung der Anleihenrückkäufe durch das US-Finanzministerium, eine Serie regulatorischer Signale aus Washington in Richtung Kryptomarkt und eine Welle von Zwangsliquidationen bei gehebelten Short-Positionen. Keines dieser drei Ereignisse allein erklärt die Rallye vollständig, gemeinsam ergeben sie ein stimmiges Bild.
Was diese drei Auslöser konkret bedeuten und warum ein Preissprung allein noch keine Entwarnung bedeutet, lesen Sie im vollständigen Artikel.

Wann beginnt der Sozialismus? Was der Staat wirklich kostet – Deutschland, Italien und die Schweiz im Vergleich
Deutschland hat 2025 erstmals die 50%-Marke in der Staatsquote überschritten: 50,3 % – jeder zweite Euro des BIP geht durch staatliche Hände. Italien liegt bei 51,1 %. Die Schweiz bei 31,5 %. Das sind die offiziellen Zahlen – die Staatsquote.
Aber die Staatsquote allein erzählt nicht die ganze Geschichte. Wer zusätzlich Regulierungskosten, Bürokratieaufwand und Verwaltungsverzögerungen einrechnet – ohne Doppelzählungen – kommt zu einem klareren Bild: Deutschland hat eine Steuer- und Abgabenquote von rund 40–42 % des BIP, dazu kommen Regulierungskosten von rund 1,5–3,5 % des BIP. Italien liegt strukturell noch belasteter – mit einer Staatsquote von 51 % und gleichzeitig 137 % Staatsverschuldung am BIP, chronischen Defiziten und Verwaltungsverzögerungen, die laut OECD und Draghi Report rund 225 Milliarden Euro jährlich an wirtschaftlicher Leistung vernichten. Die Schweiz mit 28 % Abgabenquote, 24 % Staatsverschuldung und 0,6 % Inflation ist das klarste Gegenmodell – nicht weil sie einen anderen Wertekatalog hätte, sondern weil Föderalismus, Schuldenbremse und Direktdemokratie den Staatsapparat strukturell bremsen.
Und dann ist da die Inflation: In Deutschland verloren Ersparnisse zwischen 2021 und 2025 kumuliert rund 25 % ihrer Kaufkraft. Das erscheint in keiner Staatsquote – aber es ist der grösste Vermögenstransfer der letzten Jahrzehnte, vom Sparer zum Schuldner. Der grösste Schuldner ist der Staat.
Das wirft eine Frage auf, die niemand laut stellt: Ab wann beginnt der Sozialismus – nicht ideologisch, sondern strukturell, messbar, in Prozent des BIP?
Was die österreichische Schule dazu sagt. Was die Zahlen für Privatanleger bedeuten. Und warum Bitcoin in einem System mit wachsender Staatsquote eine strukturelle Antwort ist – lesen Sie im vollständigen Artikel.

Der Petrodollar stirbt. Was kommt danach und was bedeutet das für Ihr Kapital?
Am 9. Juni 2024 lief das Abkommen zwischen den USA und Saudi-Arabien aus – und wurde nicht erneuert. 50 Jahre lang war der Petrodollar das unsichtbare Fundament der globalen Dollar-Dominanz. Kaum jemand hat es bemerkt. Kaum eine Schlagzeile. Kein Sonderbericht.
Seitdem hat der Dollar gegenüber dem DXY-Korb rund 5 bis 6 % verloren. Wer in Gold misst, sieht das wahre Ausmass: Gold stieg von rund 2'300 Dollar im Juni 2024 auf über 4'000 Dollar heute – der Dollar hat in diesem Zeitraum rund 42 % seiner Kaufkraft in Gold verloren.
BRICS – heute 11 Mitglieder, darunter Saudi-Arabien, China, Russland, Indien und die VAE – arbeiten aktiv an einer Handelsabwicklung ausserhalb des Dollars. Am 31. Oktober 2025 startete ein Pilot für das "Unit" – eine digitale Handelswährung, gedeckt zu 40 % durch Gold und zu 60 % durch einen Korb aus BRICS-Währungen. Kein Ersatz für den Dollar. Aber der Beginn einer Infrastruktur, die ihn nicht mehr braucht.
Was das für den Euro, den Franken und Bitcoin bedeutet – und wie sich der Dollar in fünf Jahren entwickeln könnte – lesen Sie im vollständigen Artikel.

Krall und Homm warnen: Der Sparer zahlt immer die Rechnung
Markus Krall warnt: Europa befindet sich in einer Strukturkrise, die keine normale Rezession ist. Deutschland ist das Epizentrum – zehn Jahre Stagnation, mehrere Jahre schrumpfende Wirtschaftsleistung, strukturell kaputte Energiepolitik. Der Rest Europas wird im Schlepptau mitgezogen. Stagflation – hohe Inflation bei schrumpfender Wirtschaft – ist das wahrscheinlichste Szenario. Das Bankensystem steht unter wachsendem Druck. Wenn Unternehmen pleite gehen, folgen die Banken. Wenn Banken kippen, kommt das Rettungspaket. Wer zahlt? Der Sparer – weil er am einfachsten enteignet werden kann.
Florian Homm ergänzt: Der Dollar ist strukturell überschuldet – 2 Billionen neue Schulden pro Jahr, bei steigenden Zinsen nicht finanzierbar. Das amerikanische Finanzkartenhaus steht auf dem Schafott. Und Gold gehört heute in jedes Depot: Stagflation und Gold seien "ganz enge Freunde" – mit Verweis auf die Ölkrisen 1973 und 1979, als Gold von 35 auf 800 Dollar stieg.
Krall empfiehlt die Drittelregel aus dem babylonischen Talmud: ein Drittel Produktivvermögen, ein Drittel Land, ein Drittel Reserven in Gold und Edelmetallen. Bitcoin nennen beide nicht.
Das sagen zwei Männer, die das System von innen kennen: Markus Krall, der die Risikomodelle des europäischen Bankensystems mitgebaut hat. Und Florian Homm, der als Milliardär-Hedgefonds-Manager auf dem Höhepunkt stand – und den Absturz erlebt hat.
Das ist die Ergänzung von Bitcoin Locarno: Die Drittelregel ist 2'500 Jahre alt und strukturell richtig – aber für den heutigen Moment braucht sie eine kritische Einordnung. Aktien und Immobilien mit Vorsicht und Selektion. Gold, Silber und Bitcoin als strukturellen Kern des dritten Drittels – Reserven in Assets, die niemand entwerten kann.
Was das für Ihr Kapital bedeutet und warum Gold und Bitcoin im aktuellen Umfeld strukturell überzeugen – lesen Sie im vollständigen Artikel.

Zentralbanken kaufen Gold auf Rekordhöhe. Hält Ihr Fonds noch Anleihen?
Siebzig Jahre lang war das 60/40-Portfolio die Grundlage westlicher Vermögensverwaltung. 60 % Aktien für Wachstum, 40 % Anleihen als Schutz. Das Modell funktionierte aus einem einzigen Grund: Wenn Aktien fielen, stiegen Anleihen. Negative Korrelation als Puffer.
2022 brach dieses Modell innerhalb eines einzigen Jahres zusammen. Das 60/40-Portfolio fiel um 17,5 % – die schlechteste Performance seit 1937 und die viertschlechteste in den letzten 200 Jahren. Aktien und Anleihen fielen gleichzeitig. Der Puffer existierte nicht mehr.
Was folgte, war aufschlussreicher als der Crash selbst: Zentralbanken kauften 2022 ein Rekordhoch von 1'136 Tonnen Gold – den höchsten Stand seit den 1950er Jahren. 2023 folgten 1'050 Tonnen, 2024 nochmals 1'045 Tonnen. Drei aufeinanderfolgende Jahre über 1'000 Tonnen – nie davor gesehen. Die klügsten institutionellen Akteure der Welt haben die Konsequenz bereits gezogen. Der Privatsparer schaut noch zu.
Was strukturell gebrochen ist, warum Zentralbanken auf Rekordhöhe Gold kaufen und wohin das Kapital fliesst – lesen Sie im vollständigen Artikel.

Vom Friedensprojekt zur Steuermaschine: Wie die EU ihre Finanzmacht ausbaut
Die EU-Kommission hat am 16. Juli 2025 ihren Vorschlag für den neuen Mehrjährigen Finanzrahmen 2028–2034 vorgelegt: 2 Billionen Euro – der grösste EU-Haushalt der Geschichte, 800 Milliarden mehr als der laufende Rahmen. Finanziert werden soll das durch fünf neue direkte Einnahmequellen – Steuern und Abgaben, die direkt nach Brüssel fliessen, ohne den Umweg über nationale Parlamente.
Heute zahlen EU-Bürger Steuern an ihren Staat. Der Staat überweist einen Teil nach Brüssel. Das nationale Parlament stimmt darüber ab. Dieses Modell soll sich grundlegend verändern. Die Kommission will eigene direkte Einnahmequellen – Anteile aus dem Emissionshandel, CO₂-Grenzabgaben, eine Unternehmenssteuer, eine Abgabe auf Elektroschrott und eine Finanztransaktionssteuer. Eine Institution, die niemand direkt gewählt hat, erhält damit eine eigenständige Finanzierungsbasis. Gleichzeitig wächst ein Verwaltungs- und Regulierungsapparat, dessen Mittel nicht primär in klassische staatliche Kernaufgaben wie Strassen, Schulen oder Innovation fliessen, sondern zunehmend in Verwaltung, Regulierung und Kontrolle.
Dazu kommt der Paradigmenwechsel, der während COVID still und leise vollzogen wurde: Die EU-Kommission hat erstmals in ihrer Geschichte eigene Schulden aufgenommen – 808 Milliarden Euro – und damit das Maastricht-Versprechen der Nichtschuldenunion de facto aufgehoben. Die Folge war die höchste Inflation in der Eurozone seit Jahrzehnten. Rückzahlung: bis 2058.
Was heute als technische Haushaltsreform präsentiert wird, ist strukturell etwas anderes: der schrittweise Aufbau einer eigenständigen Finanzmacht – durch eine Institution, die niemand direkt gewählt hat. Was das konkret bedeutet und wer am Ende die Rechnung zahlt – lesen Sie im vollständigen Artikel.

Stablecoins: Die heimlichen Verstärker von Dollar & Bitcoin
USDT hält heute eine Marktkapitalisierung von rund 186 Milliarden Dollar – im Juni 2026 überholte USDT kurzzeitig sogar Ethereum im Gesamtwert. USDC liegt bei rund 75 Milliarden Dollar. Zusammen machen beide über 80 % des gesamten Stablecoin-Marktes aus, der mittlerweile rund 312 Milliarden Dollar erreicht hat.
Tether hält rund 135 Milliarden Dollar in US-Staatsanleihen – etwa 74 bis 77 % seiner Reserven. Das macht Tether zum 18. grössten Halter von US-Staatsanleihen weltweit – vergleichbar mit Südkorea, den Vereinigten Arabischen Emiraten und Deutschland. Gleichzeitig hält Tether über 96'000 Bitcoin im Wert von rund 8,4 bis 9,9 Milliarden Dollar.
Stablecoins verlängern die globale Dollar-Dominanz, indem sie US-Schulden weltweit digital verfügbar machen – ohne klassische Banken, ohne Grenzen, ohne Wartezeiten. Aber ein neuer, kontroverser Befund stellt eine zentrale Annahme der Bitcoin-Szene infrage: Verschiebt die staatlich regulierte Stablecoin-Infrastruktur tatsächlich Nachfrage von Bitcoin weg, statt sie zu verstärken?
Was die Daten zeigen, wie die GENIUS Act das Spiel verändert hat – und was die österreichische Schule über digitalen Dollar-Zugang versus echtes hartes Geld sagt – lesen Sie im vollständigen Artikel.

Die EZB bekämpft eine Inflation, die sie selbst verursacht hat. Wer zahlt die Rechnung?
Am 11. Juni 2026 hat die Europäische Zentralbank die Leitzinsen um 25 Basispunkte angehoben – der Einlagensatz steigt von 2,00 % auf 2,25 %, wirksam ab dem 17. Juni. Es ist die erste Zinserhöhung seit 2023. Die offizielle Begründung: anhaltender Inflationsdruck, angetrieben vom Ölpreis im Kontext des Nahost-Konflikts.
Aber der Ölpreis ist nur die bequemste Erklärung. Die strukturellen Ursachen der europäischen Inflation liegen tiefer: künstlich verteuerte Energie durch jahrelange Subventionspolitik, eine der höchsten Steuerlasten der Welt, ein wachsender EU-Apparat, steigende Militärausgaben – und Sozialschutzausgaben von rund 4'925 Milliarden Euro im Jahr 2024, die weiter steigen. Die Inflation in der Eurozone lag im Mai bei 3,2 %, in Italien bei 3,3 %, in Deutschland bei 2,7 %. Die EZB hat ihre Prognosen revidiert: Inflation 2026 bei 3,0 %, Wirtschaftswachstum gedämpft auf rund 0,8 %. Sinkende Wirtschaft und steigende Preise. Stagflation. Genau das Szenario, das die österreichische Schule seit Jahrzehnten als unvermeidliche Konsequenz beschreibt.
Jean-Claude Trichet hat die Zinsen 2008 erhöht. Dann wieder 2011. Beide Male endete es in einer Rezession. Christine Lagarde hat denselben Weg gewählt. Wer in Italien oder Deutschland eine variable Hypothek hat, spürt das direkt in der monatlichen Rate. Wer Ersparnisse auf dem Konto hat, sieht seine reale Kaufkraft weiter sinken.
Bitcoin hängt von keiner Zentralbank ab. Es kann durch keine Sitzung in Frankfurt erhöht oder gesenkt werden. Was das konkret bedeutet – und warum sich die Geschichte der EZB wiederholt – lesen Sie im vollständigen Artikel.
Salz im Badewasser – und wieviel Unzen Gold kostete eine Waschmaschine 1999?
Als ich neulich in der Badewanne sass und Salz ins Wasser gab, recherchierte ich welche positiven Effekte das haben könnte. Die Antwort überraschte mich. Und dann – ich weiss nicht mehr genau warum, vielleicht weil warmes Wasser die Gedanken schweifen lässt – kam mir plötzlich eine komplett andere Frage: Wieviel Gold kostete eine Waschmaschine 1999 zur Einführung des Euros – und was kostet sie heute?
1999 kostete eine solide Waschmaschine mittlerer Klasse rund 2,2 Unzen Gold. Heute kostet dieselbe Maschine – mittlere Klasse, solide Qualität, ähnliche Leistung – noch etwa 0,25 Unzen Gold. Das entspricht einem Rückgang von rund 89 %. Dieselbe Maschine. Derselbe Preis in Euro. Aber in Gold gemessen fast neunmal günstiger.
Die Jahresstromrechnung eines durchschnittlichen Haushalts kostete 1999 noch 1,56 Unzen Gold – heute noch 0,55 Unzen. Ein Rückgang von rund 65 %. Dasselbe Muster bei einem hochwertigen italienischen Massanzug: Früher 6 Unzen Gold. Heute noch 1,5 bis 2 Unzen. Ein Rückgang von rund 70 bis 75 %.
Das durchschnittliche Monatseinkommen in Italien lag 1999 bei rund 4,8 Unzen Gold. Heute sind es noch etwa 0,77 Unzen Gold. Ein Rückgang von rund 84 %. Nominal gestiegen. In Gold gemessen auf weniger als ein Sechstel geschrumpft.
1999 kostete die Waschmaschine fast die Hälfte eines Monatslohns in Gold. Heute kostet sie noch ein Drittel davon.
Warum werden Güter in Euro teurer, in Gold gemessen aber günstiger? Warum sind Löhne in Gold gemessen gesunken, obwohl sie nominal stiegen? Was kostet eine Waschmaschine in Bitcoin? Warum kaufen Zentralbanken weltweit mehr Gold als je zuvor – und was hat das mit Bitcoin zu tun? Und was hat Salz im Badewasser damit zu tun? Diese Fragen – und ihre Antworten – beantwortet der vollständige Artikel.
Goldman Sachs betritt den Bitcoin-Markt, die Skepsis von Wall Street ist Geschichte
David Solomon, CEO von Goldman Sachs, sagte 2024 in einem CNBC-Interview, er sehe keinen "real use case" für Bitcoin. Im Februar 2026 gab er zu, persönlich – wenn auch in sehr kleinem Umfang – Bitcoin zu besitzen. Und am 14. April 2026 reichte Goldman Sachs bei der SEC die Dokumente für den Goldman Sachs Bitcoin Premium Income ETF ein – den ersten direkten Bitcoin-Produktvorstoß des Unternehmens in der Geschichte der Bank.
Das ist keine kleine Verschiebung. Goldman Sachs ist keine gewöhnliche Bank. Das Institut verwaltet 3,61 Billionen Dollar an Kundenvermögen – ein Rekord, der Ende 2025 erreicht wurde – und ist eine der einflussreichsten Adressen der globalen Finanzwelt. Wenn Goldman Sachs einen Bitcoin-ETF einreicht, ist das nicht das Ergebnis einer strategischen Wette auf steigende Kurse. Es ist die institutionelle Anerkennung, dass Bitcoin als Anlageklasse nicht länger ignoriert werden kann.
Der Goldman Sachs Bitcoin Premium Income ETF unterscheidet sich deutlich von klassischen Spot-Bitcoin-ETFs. Er hält keinen Bitcoin direkt, sondern investiert primär über bestehende Spot-Bitcoin-ETPs und Optionen auf solche Produkte, um monatliche Erträge zu generieren. Bloomberg-Analyst Eric Balchunas nannte das Produkt "boomer candy" – ein Ertragsinstrument für konservative institutionelle Anleger, die Bitcoin-Exposition wollen, ohne auf laufende Rendite zu verzichten.
Lesen Sie im vollständigen Artikel, was Goldman Sachs' Eintritt für den Markt, für das verfügbare Angebot und für die Zukunft institutioneller Bitcoin-Produkte bedeutet.

Der mögliche neue FED Chef: „Wenn du unter 40 bist, ist Bitcoin dein neues Gold."
Kevin Warsh ist Jurist, ehemaliger FED-Gouverneur, Vertrauter von George W. Bush und der wahrscheinlich nächste Präsident der Federal Reserve – der mächtigsten Zentralbank der Welt. Er ist auch der erste Kandidat in der 112-jährigen Geschichte der FED, der persönlich in Bitcoin und über 20 Krypto-Projekte investiert hat. Ein Portfolio von über 100 Millionen Dollar, das Solana, dYdX, Polymarket und das Bitcoin-Lightning-Startup Flashnet umfasst. Bevor er sein Amt antreten kann, muss er es verkaufen.
Das ist keine Randnotiz. Es ist ein Struktursignal. Die Person, die künftig über die Geldpolitik der wichtigsten Reservewährung der Welt entscheidet, kennt Bitcoin nicht aus Büchern. Sie hat mit eigenem Kapital darauf gesetzt – und 2021 öffentlich erklärt: „Wenn du unter 40 bist, ist Bitcoin dein neues Gold."
Gleichzeitig spitzt sich der politische Zeitplan dramatisch zu. Powells Amtszeit endet am 15. Mai 2026. Die DOJ-Untersuchung gegen die FED – das einzige verbleibende Hindernis für Warshs Bestätigung – wurde am 25. April eingestellt. Der Weg ist weitgehend frei. Das Rennen gegen die Uhr hat begonnen.
Was das für Bitcoin bedeutet, was die österreichische Schule über Zentralbanken und hartes Geld sagt – und warum dieser Moment in der Geschichte der Geldpolitik einzigartig ist, lesen Sie im vollständigen Artikel.
Charles Schwab bringt Bitcoin zu 39 Millionen Kunden – und verändert damit die Spielregeln für immer
Was im Januar 2024 mit der Zulassung der ersten Spot-Bitcoin-ETFs durch die SEC begann, nimmt im Frühjahr 2026 eine neue Qualität an. Charles Schwab – einer der größten Retail-Broker der Welt mit 39 Millionen aktiven Brokerage-Konten und rund 12 Billionen Dollar verwaltetem Vermögen – kündigt direkten Spot-Handel mit Bitcoin an. Kein ETF, kein Futures-Produkt, kein Umweg über eine externe Krypto-Börse. Kunden können Bitcoin kaufen und innerhalb des Schwab-Ökosystems halten – neben Aktien und Anleihen, bei einem Anbieter, dem Millionen von Amerikanern seit Jahrzehnten ihr gesamtes Finanzvermögen anvertrauen.
2026 ist das Jahr, in dem Bitcoin endgültig tiefer im traditionellen Finanzsystem ankommt. Japan hat Crypto durch eine Änderung des Financial Instruments and Exchange Act als Finanzinstrument klassifiziert. Morgan Stanley lancierte den günstigsten Spot-Bitcoin-ETF einer US-Großbank. Coinbase erhielt eine bedingte Bankenlizenz, eine OCC-Genehmigung für eine nationale Trust Company. Und nun öffnet Schwab schrittweise den direkten Spot-Zugang für Millionen konservativer Retail-Anleger. Was das bedeutet, lässt sich in einer einzigen Gleichung ausdrücken: steigende Nachfrage trifft auf ein mathematisch fixiertes Angebot von 21 Millionen Bitcoin. Das ist keine Prognose. Das ist Arithmetik.
Es ist jedoch kein Eigentum im Sinne der Selbstverwahrung. Die Verwahrung erfolgt über die Charles Schwab Premier Bank mit Paxos als Sub-Custodian. Der Kunde hält keinen privaten Schlüssel – und beim Launch sind weder Deposits noch Withdrawals möglich. Was Schwab anbietet, ist Bitcoin-Exposition in einem geschlossenen System. „Not your keys, not your coins“ gilt auch hier. Das mindert die Bedeutung dieser Nachricht nicht. Es präzisiert sie – und erklärt, warum der Unterschied zwischen Exposition und echtem Eigentum für jeden Anleger die entscheidende Frage bleibt.
Was das makroökonomisch bedeutet, lesen Sie im vollständigen Artikel.

Warum Unternehmen Jahr für Jahr Kapital verlieren – gerade weil sie profitabel sind
Unternehmen halten ihre Kapitalreserven meistens auf Firmenkonten, Tagesgeldkonten oder in kurzfristigen Obligationen – und verlieren dabei still an realem Wert. In der Schweiz betrug die kumulierte Inflation von 2021 bis 2025 rund 6,9 %. Aus 100'000 Franken auf dem Firmenkonto wurden real rund 93'000 Franken Kaufkraft. In der Eurozone war die Belastung drastisch höher – kumuliert rund 25 %. Aus 100'000 Euro wurden real rund 77'000 Euro Kaufkraft.
Das Konto zeigt dieselbe Zahl. Die Kaufkraft nicht.
Die meisten Unternehmer wissen das theoretisch. Aber sie sehen es nicht auf dem Kontoauszug – weil die Zahl dieselbe bleibt. Das ist die Täuschung des nominellen Denkens. Wer als Unternehmer in realen Grössen denkt, kommt an einer unbequemen Frage nicht vorbei: Wie schütze ich das Kapital, das mein Unternehmen erarbeitet hat, vor dem stillen Wertverlust, den die Inflation unvermeidlich produziert?
Eine Antwort existiert – und sie hat die Inflation der letzten vier Jahre nicht nur kompensiert, sondern deutlich übertroffen. Wer einen Teil seiner freien Reserven in Bitcoin gehalten hat, steht heute real erheblich besser da als jeder, der auf dem Firmenkonto gewartet hat.
Aber nur für Unternehmen, die bereits profitabel wirtschaften und echte Überschüsse erwirtschaften. Bitcoin ersetzt kein defizitäres Geschäftsmodell und ist kein Ausweg aus operativen Schwierigkeiten. Wer strukturelle Probleme hat, löst diese nicht durch Bitcoin. Er verschiebt sie bestenfalls – und vergrössert das Risiko.
Welcher Prozentsatz Bitcoin-Reserve die Inflationsverluste der letzten vier Jahre nicht nur kompensiert, sondern übertroffen hätte – und worauf man bei der sicheren Verwahrung, Bilanzierung und steuerlichen Behandlung in der Schweiz, Deutschland und Italien achten muss – lesen Sie im vollständigen Artikel.
Japan klassifiziert Bitcoin als Finanzanlage – die drittgrösste Volkswirtschaft der Welt ändert die Spielregeln
Bis zum 9. April 2026 war Bitcoin in Japan ein Zahlungsmittel. Seit dem 10. April ist er eine regulierte Finanzanlage – gleichgestellt mit Aktien und Anleihen. Das japanische Kabinett hat an jenem Tag eine Änderung des Financial Instruments and Exchange Act genehmigt, die Bitcoin, Ethereum und rund 105 weitere auf japanischen Börsen gelistete Kryptowährungen offiziell als Finanzinstrumente einstuft.
Drei Dinge ändern sich konkret: Insider-Trading wird verboten, jährliche Offenlegungspflichten für Emittenten werden eingeführt, und die Strafen steigen drastisch – bis zu 10 Jahre Gefängnis und Bussen von bis zu 10 Millionen Yen für unregistrierte Aktivitäten. Parallel plant Japan eine Steuerreform, die die progressive Kapitalgewinnsteuer von bis zu 55 % auf einen einheitlichen Satz von 20 % senken soll – primär für Assets auf regulierten Plattformen. Diese Steuerreform ist nicht automatisch Teil der Gesetzesänderung, steht ihr aber in enger politischer Abstimmung.
Noch ist der Kabinettsbeschluss kein finales Gesetz. Der Entwurf liegt nun beim Nationalen Diät, dem japanischen Parlament. Die abschliessende Abstimmung steht aus, gilt aber angesichts breiter politischer Unterstützung als sehr wahrscheinlich. Bei Annahme tritt der neue Rahmen im Fiskaljahr 2027 in Kraft.
Japan ist die drittgrösste Volkswirtschaft der Welt. Wenn ein so grosses und strukturiertes Land Bitcoin als ernsthaftes Finanzinstrument reguliert, ist das Signal unmissverständlich: Bitcoin ist kein Experiment mehr. Er ist Teil des globalen Finanzsystems. Die österreichische Schule hätte es nicht anders vorhergesagt – hartes Geld setzt sich durch, nicht durch Dekret, sondern durch strukturelle Überlegenheit.

Morgan Stanley lanciert seinen Bitcoin-ETF mit der niedrigsten Gebühr des Marktes: 0,14 %
Das grösste private Beraternetzwerk der Welt ist offiziell in den Bitcoin-Markt eingetreten. Morgan Stanley hat am 8. April 2026, seinen eigenen Bitcoin-ETF unter dem Namen Morgan Stanley Bitcoin Trust mit dem Ticker MSBT an der NYSE Arca lanciert und ist damit die erste grosse amerikanische Bank, die einen Bitcoin-ETF direkt unter eigenem Namen emittiert. Die Jahresgebühr beträgt 0,14 % – die niedrigste auf dem gesamten Markt: weniger als Grayscale mit 0,15 %, weniger als BlackRock und Fidelity mit je 0,25 %.
Aber der Preis ist nicht die eigentliche Nachricht. Die eigentliche Nachricht ist die Verteilung. Morgan Stanley betreibt ein Netzwerk von 16’000 Finanzberatern, die Vermögen von 6’200 Milliarden Dollar verwalten. Wenn diese Berater beginnen, MSBT ihren Kunden zu empfehlen, wird die Nachfrage nach Bitcoin nicht linear steigen. Sie wird strukturell steigen. Das ist keine Spekulation. Es ist institutionelles Kapital, das endlich ein massgeschneidertes Instrument für das eigene System findet.
All dies geschieht in einem Kontext, den die österreichische Schule der Nationalökonomie mit Präzision vorhergesagt hat: In einem FIAT-Geldsystem, in dem weiches Geld schrittweise an Kaufkraft verliert, suchen Investoren und Institutionen nach Wertreserven, die keine Zentralbank inflationieren kann. Bitcoin mit seinem fixen Angebot von 21 Millionen Einheiten ist genau das: hartes Geld in einem System, das auf weichem Geld aufgebaut ist. Morgan Stanley hat Bitcoin nicht entdeckt. Es hat entschieden, dass es ihn nicht länger ignorieren kann.

Coinbase öffnet die Tore zu Bitcoin: Wenn alle schweigen, kaufen die Klugen
Das amerikanische Finanzsystem hat einen Schritt vollzogen, der vor drei Jahren noch undenkbar gewesen wäre: Coinbase, die größte Kryptobörse der USA, hat am 2. April 2026 vom Office of the Comptroller of the Currency – der amerikanischen Bundesbankaufsicht – die bedingte Genehmigung erhalten, als nationale Trust-Bank zu operieren. Das ist keine regulatorische Feinheit. Es ist eine strukturelle Zäsur.
Was das bedeutet: Pensionsfonds, Versicherungsgesellschaften und Staatsfonds, die bisher aus rechtlichen Gründen keine Bitcoin-Verwahrung bei Coinbase nutzen durften, können es jetzt. Coinbase verwaltet bereits 245 Milliarden Dollar in institutionellen Vermögenswerten und ist offizieller Verwahrstelle für 8 der 11 von der SEC zugelassenen Bitcoin-ETFs – darunter jene von BlackRock und Fidelity. Die US-Regierung selbst vertraut Coinbase die Verwahrung ihrer rund 200.000 beschlagnahmten Bitcoin an, die Trump 2025 zur nationalen strategischen Reserve erklärt hat.
Wer versteht, was eine Bundesbanklizenz in diesem Kontext bedeutet, versteht auch, welche Kapitalströme sich gerade in Bewegung setzen. Institutionelles Kapital bewegt sich langsam – aber wenn es sich bewegt, bewegt es sich in Billionen. Das FIAT-System integriert Bitcoin nicht, weil es will, sondern weil es muss. Und die österreichische Ökonomie hat genau diesen Moment seit Jahrzehnten vorhergesagt: hartes Geld setzt sich durch – nicht durch Revolution, sondern durch strukturelle Überlegenheit.
Der Abstieg auf Raten: Wofür Argentinien Jahrzehnte brauchte, schafft Deutschland in einer Generation
Es gibt eine Parallele, die kaum jemand laut ausspricht: Deutschland bewegt sich strukturell in dieselbe Richtung, aus der Argentinien gerade versucht auszubrechen.
Argentinien – das Land der Hyperinflation, des Staatsbankrotts, der 211 % Inflation – erzielt heute wieder einen ausgeglichenen Haushalt. Deutschland, das Land des Wirtschaftswunders, häuft trotz Rekordsteuereinnahmen über 100 Milliarden Euro Defizit pro Jahr an. Argentinien halbierte seine Ministerien, entließ 44.000 Staatsbedienstete, kürzte die Staatsausgaben real um 30 % – und erzielte erstmals seit 15 Jahren wieder einen Primärüberschuss. Deutschland erhöht seine Staatsquote zum dritten Mal in Folge auf über 50 %. Argentinien wächst 2025 mit 5–6 %. Deutschland stagniert zum dritten Jahr in Folge.
Argentinien baut Subventionen ab, hebt Preiskontrollen auf und gibt dem Markt seine Signalfunktion zurück. Deutschland reguliert Mietmärkte, steuert Energiepreise und bestraft Arbeit mit dem zweithöchsten Steuer- und Abgabenkeil aller OECD-Länder – 47,9 %, nur Belgien liegt höher. Argentinien senkte die Armutsquote von 56 % auf 33 % – 10 Millionen Menschen entkamen der Armut in weniger als zwei Jahren. Deutschland gibt jährlich rund 47 Milliarden Euro ins Ausland – Entwicklungshilfe, NGO-Förderung, EU-Nettozahlungen – und nimmt dafür gleichzeitig Schulden auf.
Argentinien hatte für sein Versagen eine Entschuldigung: Jahrzehnte fragiler Institutionen, externe Schocks, eine chronisch überforderte Verwaltung. Deutschland hat keine. Es ist eine der reichsten Volkswirtschaften der Welt – mit vollem Wissen, funktionierenden Institutionen und trotzdem demselben strukturellen Reflex: mehr Staat, mehr Umverteilung, mehr Schulden, weniger Wachstum.
Wofür Argentinien Jahrzehnte brauchte, um in den Abgrund zu gleiten, organisiert Deutschland in einer Generation – und nennt es Sozialpolitik.

Der starke Franken ist kein hartes Geld – Die SNB & die Bitcoin-Initiative
Warum das vermeintlich härteste FIAT-Geld der Welt strukturell weich bleibt – und was das für Schweizer Sparer und Unternehmen bedeutet.
Der Schweizer Franken gilt international als Inbegriff stabilen Geldes. Niedrige Inflation, konservative Geldpolitik, politische Stabilität – der Franken hat einen Ruf, den kaum eine andere Währung der Welt besitzt. Doch wer hinter die Fassade schaut, stellt fest: Auch der Franken ist FIAT-Geld. Auch er kann politisch ausgeweitet werden. Auch er verliert langfristig an Kaufkraft.
Die Schweizerische Nationalbank (SNB) hält offiziell keine Bitcoin.
Gleichzeitig beginnen die USA, El Salvador, Bhutan und zunehmend weitere Staaten, strategische Positionen aufzubauen. Eine Volksinitiative fordert die SNB zur Aufnahme von Bitcoin in die Währungsreserven auf. Das Initiativkomitee sammelt bis Ende Juni 2026 Unterschriften. Der SNB-Präsident lehnt ab.
Diese Ausgangslage wirft eine grundlegende Frage auf: Was ist eigentlich hartes Geld? Und warum ist der Franken – trotz allem – nicht die Antwort darauf.